
پیگیری خسارت بیمه یکی از رایجترین دلیلهای تماس مشتری با دفتر نمایندگی است. در Google Trends ایران، جستوجوی «خسارت بیمه» در بازهٔ یک ماه منتهی به ۲۴ آبان ۱۴۰۵ در همان روز به بالاترین مقدار خود رسید و جستوجوهای رو به رشد کنارش دربارهٔ استعلام و پیگیری خسارت در شرکتهای مشخص بود. مشتریای که اینها را جستوجو میکند، معمولاً اول به نمایندهاش زنگ میزند.
این راهنما برای نماینده و کارمند دفتر است و به هیچ شرکت بیمهٔ خاصی مربوط نیست. لینک یا روال اختصاصی هیچ بیمهگری را نمیدهیم؛ روش پیدا کردن مسیر رسمی و نظم دادن به پیگیری را میگوییم. نماینده خسارت را ارزیابی یا پرداخت نمیکند و این متن نسخهٔ حقوقی نیست. چتر بیمه هم نرمافزار مدیریت دفتر است و پروندهٔ خسارت نمیسازد.
تماسهای مشتری را کنار پروندهاش ثبت کنید تا هیچ پیگیریای گم نشود: شروع ۳۰ روز رایگان
قبل از پیگیری خسارت بیمه: مهلت اعلام خسارت
اولین سؤال این است که خسارت اصلاً اعلام شده یا نه. مادهٔ ۱۵ قانون بیمه (مصوب ۱۳۱۶) میگوید بیمهگذار باید «اولین زمان امکان و منتهی در ظرف پنج روز از تاریخ اطلاع خود از وقوع حادثه بیمهگر را مطلع سازد»، مگر آنکه ثابت کند بهخاطر حوادث خارج از اختیارش این کار ممکن نبوده است. متن کامل ماده در دادیار و لالکس آمده است.
این نقل قانون است، نه تفسیر. شرایط هر بیمهنامه و رشته ممکن است مهلت یا روال خودش را داشته باشد؛ مهلت دقیق را از بیمهگر همان بیمهنامه بپرسید. به مشتری هم ساده بگویید: هرچه زودتر اعلام کند.
برای خسارت واحد مسکونی از حوادث طبیعی، سازوکار جدایی هست: طبق خبر ۱۶ آبان ۱۴۰۵ صندوق بیمهٔ حوادث طبیعی ساختمان، حادثه باید حداکثر تا هفت روز پس از وقوع اعلام و در سامانهٔ صندوق ثبت شود.
مراحل ثبت در صندوق را در اعلام خسارت صندوق بیمه حوادث طبیعی نوشتهایم.
مسیر رسمی پیگیری خسارت در هر بیمهگر را از کجا پیدا کنیم
هر بیمهگر سامانه، اپ، مرکز تماس یا پورتال خودش را دارد و روالش با بقیه فرق میکند. دفتری که با چند شرکت کار میکند، یک فهرست داخلی لازم دارد: برای هر بیمهگر طرف قرارداد، نشانی رسمی اعلام و پیگیری خسارت، شمارهٔ مرکز تماس، و تاریخی که آخرین بار بررسی شده است.
این فهرست را فقط از سایت رسمی خود شرکتها بسازید. دامنه را بسنجید و لینک را از کانال آگهی یا پیام دستبهدست برندارید. هر چند وقت یک بار هم آن را بازبینی کنید؛ نشانیها عوض میشوند. اگر نشانی رسمی را پیدا نکردید، از مرکز تماسی که در سایت رسمی همان شرکت آمده بپرسید و نتیجه را با تاریخ در فهرست بنویسید.
در بعضی شرکتها نماینده خودش در اعلام خسارت نقش دارد. برای مثال، طبق راهنمای PDF بیمهٔ زندگی خاورمیانه، بیمهگذار مدارک را به نماینده تحویل میدهد و نماینده خسارت را از پورتال نمایندگان اعلام میکند. این روال همان شرکت است و در شرکتهای دیگر ممکن است فرق کند. دربارهٔ پورتالهای نمایندگان، مقالهٔ سامانهٔ نمایندگان شرکتهای بیمه را ببینید.
برای استعلام خسارت بیمه از مشتری چه اطلاعاتی بگیریم
پیش از هر پیگیری، این چهار مورد را از مشتری بگیرید و در پروندهاش بنویسید:
- شمارهٔ بیمهنامه و رشتهٔ آن؛
- تاریخ حادثه و تاریخی که خسارت را اعلام کرده است؛
- شمارهٔ پرونده یا کد رهگیریای که بیمهگر داده است؛
- آخرین پیامی که از بیمهگر گرفته، با تاریخش.
اگر مشتری شمارهٔ پرونده یا کد رهگیری ندارد، با او پیامکها و اپ بیمهگر را مرور کنید. اگر نشانی از اعلام خسارت نبود، شاید هنوز خسارت بهطور رسمی اعلام نشده باشد؛ مسیر اعلام را از فهرست داخلی دفتر به او بدهید و مهلت را یادآوری کنید.
فهرست مدارک را از بیمهگر همان بیمهنامه بگیرید و فهرست عمومی به مشتری ندهید؛ مدارک هر رشته و هر شرکت فرق دارد.
مراحل یک پروندهٔ خسارت و جای پیگیری در هر مرحله
طبق گزارش تسنیم، ۱۳ آبان ۱۴۰۵ از بخشنامهٔ خسارت شخص ثالث و بدنه، بیمهگر باید وضعیت پرونده را از اعلام تا پرداخت با پیامک یا اعلان خبر دهد؛ مراحلی که در این گزارش آمده: اعلام خسارت، بررسی مدارک و اعلام نقص، نتیجهٔ ارزیابی، اعتراض احتمالی، تأییدیهٔ ذینفع، مبلغ تأییدشده، صدور حواله و تسویه. شمارهٔ این بخشنامه را پیدا نکردیم و متن رسمیاش را ندیدهایم، ولی همین مراحل اسکلت خوبی برای پیگیری است.
اعلام و تشکیل پرونده
بپرسید خسارت از کدام مسیر رسمی اعلام شده و آیا شمارهٔ پرونده یا کد رهگیری گرفته است. اگر هنوز اعلام نشده، مسیر رسمی همان بیمهگر را از فهرست داخلی دفتر به او بدهید.
نقص مدارک
اگر بیمهگر نقص مدرک اعلام کرده، بپرسید دقیقاً چه چیزی خواسته شده و از کدام مسیر باید بارگذاری یا تحویل شود. مدرکی را که بیمهگر نخواسته، از طرف خودتان اضافه نکنید.
ارزیابی و اعتراض
ارزیابی کار بیمهگر و ارزیاب اوست. اگر مشتری با نتیجه موافق نیست، مسیر اعتراض را از خود بیمهگر بپرسد. اگر اختلاف آنجا حل نشد، بیمهٔ مرکزی هم مسیر رسیدگی به شکایات دارد؛ نشانی و روالش را فقط از سایت رسمی بیمهٔ مرکزی بردارید. این سایت در ۲۵ آبان ۱۴۰۵ از دسترس ما باز نشد و برای همین نشانیاش را اینجا نمیگذاریم.
حواله و تسویه
بعد از تأیید مبلغ، مرحلهٔ حواله و پرداخت است. زمان پرداخت را وعده ندهید؛ هیچ منبع عمومی زمان یا درصد پرداخت را برای همهٔ شرکتها اعلام نکرده است. فقط تاریخ آخرین پیام بیمهگر را در پرونده نگه دارید تا پیگیری بعدی از همانجا ادامه پیدا کند.
پیگیری خسارت بیمه از ۱ آذر ۱۴۰۵ چه فرقی میکند
رئیس کل بیمهٔ مرکزی در پست ۲۱ آبان ۱۴۰۵ کانال رسمی بیمهٔ مرکزی در بله «از آغاز فرایند کاغذزدایی در رشتههای خودرو، شخص ثالث و درمان از اول آذرماه خبر داد». در همان پست، «ایجاد داشبورد مدیریتی برای مشاهده برخط مراحل ثبت، ارزیابی و پرداخت خسارت» جزو برنامههای اعلامشده آمده است؛ یعنی هنوز برنامه است، نه سامانهای آماده.
جزئیات اجرا، مثل سامانهٔ برخط هر شرکت و دریافت مدارک بهصورت تصویر، فعلاً فقط طبق گزارش رسانههاست. شرح بخش خودرو و ثالث در مقالهٔ حذف مدارک کاغذی خسارت خودرو و ثالث آمده است.
جزئیات بخش درمان در مقالهٔ خسارت بیمه درمان الکترونیکی آمده است.
چه بگوییم و چه نگوییم
این چارچوب پیشنهاد تحریریه است و میتوانید آن را در آموزش همکار تازه بگذارید؛ برنامهٔ آموزش در مقالهٔ وظایف کارمند دفتر بیمه آمده است.
- بگویید: خسارت را هرچه زودتر از مسیر رسمی بیمهگر اعلام کنید و شمارهٔ پرونده یا کد رهگیری را نگه دارید.
- بگویید: دفتر راهنمایی و پیگیری میکند؛ ارزیابی و پرداخت با شرکت بیمه است.
- بگویید: اگر با نتیجه موافق نیستید، مسیر اعتراض را از بیمهگر بپرسید.
- نگویید: هر وعدهای دربارهٔ مبلغ یا زمان پرداخت.
- نگویید: «خسارت شما را ما پیگیری و درست میکنیم»، وقتی اختیارش با بیمهگر است.
- نگویید: تفسیر حقوقی، تعیین مقصر یا حدس دربارهٔ رد یا قبول پرونده.
پاسخ تلفنی یکسان را یک بار بنویسید و به همه بدهید؛ روشش در مقالهٔ کاهش تماس تلفنی دفتر بیمه آمده است.
ثبت هر پیگیری خسارت بیمه در پروندهٔ مشتری
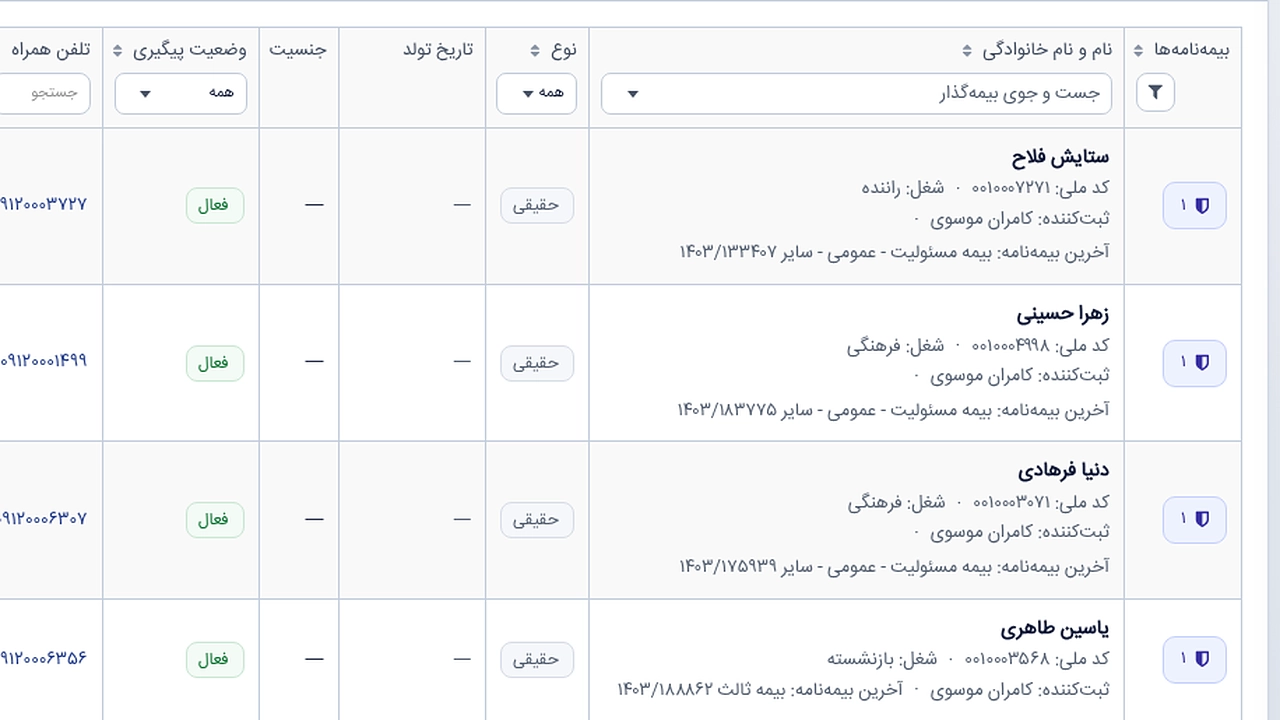
بزرگترین مشکل پیگیری در دفتر این است که مشتری هر بار با همکار تازهای حرف میزند و همهچیز از اول پرسیده میشود. چارهاش یک جای ثابت برای ثبت است. در فهرست بیمهگذاران پنل چتر، ستون وضعیت پیگیری کنار نام هر مشتری دیده میشود. جزئیات هر تماس را با تاریخ، خلاصهٔ گفتوگو و قدم بعدی در سوابق پیگیری پروندهٔ بیمهگذار بنویسید.
اگر پیگیری ادامه دارد، بیمهگذار را در «فهرست پیگیری» کارکنان بگذارید تا در کار روزانهٔ همکار دیده شود. اگر لازم است چند مشتری را همزمان خبر کنید، ارسال پیامک گروهی هست. برای نظم کلی پروندهها، مقالهٔ CRM نمایندگی بیمه را ببینید.
یک نکتهٔ صریح: پنل چتر بیمه پروندهٔ خسارت ندارد، به سامانهٔ خسارت بیمهگرها وصل نیست و وضعیت خسارت را خودش نشان نمیدهد. آنچه ثبت میکنید سابقهٔ گفتوگوی دفتر با مشتری است.
هر تماس دربارهٔ خسارت را در سوابق پیگیری پروندهٔ همان بیمهگذار در پنل چتر بنویسید تا همکار بعدی بداند پیگیری به کجا رسیده است: شروع ۳۰ روز رایگان
پرسشهای متداول
مهلت اعلام خسارت به بیمه چند روز است؟
طبق مادهٔ ۱۵ قانون بیمه (مصوب ۱۳۱۶)، بیمهگذار باید در اولین زمان ممکن و حداکثر ظرف پنج روز از اطلاع از حادثه بیمهگر را مطلع کند، مگر در حوادث خارج از اختیارش. شرایط هر بیمهنامه را از بیمهگر بپرسید.
پیگیری خسارت بیمه از کجاست؟
از سامانه، اپ، مرکز تماس یا پورتال رسمی شرکت بیمهای که بیمهنامه را صادر کرده است. نشانی را فقط از سایت رسمی همان شرکت بردارید.
نمایندهٔ بیمه در پیگیری خسارت چه نقشی دارد؟
راهنمایی، ارجاع به مسیر درست و پیگیری. ارزیابی و پرداخت خسارت با شرکت بیمه است.
برای استعلام خسارت چه اطلاعاتی لازم است؟
شمارهٔ بیمهنامه، رشته، تاریخ حادثه و شمارهٔ پرونده یا کد رهگیریای که بیمهگر داده است.
از ۱ آذر ۱۴۰۵ پیگیری خسارت چه فرقی میکند؟
طبق کانال رسمی بیمهٔ مرکزی در بله (۲۱ آبان ۱۴۰۵)، فرایند کاغذزدایی خسارت خودرو، شخص ثالث و درمان آغاز میشود. جزئیات اجرا فعلاً فقط طبق گزارش رسانههاست.
اگر مشتری با نتیجهٔ ارزیابی موافق نبود چه کند؟
مسیر اعتراض را از بیمهگر بپرسد. اگر اختلاف حل نشد، روال رسیدگی به شکایات را از سایت رسمی بیمهٔ مرکزی بگیرد.
جمعبندی: اول مهلت اعلام، بعد مسیر رسمی بیمهگر، بعد اطلاعات پرونده، و در هر مرحله یک ثبت در پروندهٔ مشتری. نماینده وعدهٔ مبلغ و زمان نمیدهد؛ راه درست را نشان میدهد و پیگیری را گم نمیکند.
آخرین بهروزرسانی: ۲۵ آبان ۱۴۰۵. پس از ۱ آذر ۱۴۰۵ یا با انتشار متن رسمی بخشنامهها، مقاله بهروز میشود.
پروندهٔ مشتریها و سوابق پیگیری دفترتان را در یک پنل نگه دارید: شروع ۳۰ روز رایگان · پروندهٔ بیمهگذار و سوابق پیگیری
نظرات کاربران
۰ نظر