
یکی از سؤالهایی که این روزها پشت میز صدور زیاد شنیده میشود این است: «اگر با بیمهٔ ثالث به یک ماشین گران بزنم، بیمه همهاش را میدهد؟» جواب کوتاه این است که بیمهٔ ثالث دو تعهد جدا دارد، بدنی و مالی، و هر کدام قاعدهٔ خودش را. کسری دیه با الحاقیه جبران نمیشود، ولی تعهد مالی را بیمهگذار اگر بخواهد میتواند با الحاقیه بالا ببرد.
این مقاله برای نماینده و کارمند صدور نوشته شده است تا الحاقیه افزایش تعهدات مالی بیمه شخص ثالث را دقیق و بیاغراق توضیح دهد. همهٔ عددها از خبر رسمی بیمهٔ مرکزی و متن قانون آمده است. دفتر مشاورهٔ خرید نمیدهد؛ گزینه را توضیح میدهد و تصمیم با بیمهگذار است. چتر بیمه هم نرمافزار مدیریت دفتر نمایندگی است و بیمه نمیفروشد.
بیمهنامهها و الحاقیههای مشتریها را در یک پرونده نگه دارید: شروع ۳۰ روز رایگان
تعهد بدنی و تعهد مالی بیمه ثالث در ۱۴۰۵
طبق گزارش ادارهٔ کل روابط عمومی بیمهٔ مرکزی که خبرگزاری تسنیم در ۲۸ اسفند ۱۴۰۴ منتشر کرد، شورای عالی بیمه مقرر کرد شرکتهای بیمه، بیمهنامههای شخص ثالثی را که شروع پوشش آنها از ۱ فروردین ۱۴۰۵ و پس از آن است، «با تعهدات بدنی ۲۸ میلیارد ریال (معادل دیه ماههای حرام) و تعهدات مالی حداقل ۷۰۰ میلیون ریال» صادر کنند. مبلغ دیه برای ماههای غیرحرام در همان خبر ۲۱ میلیارد ریال اعلام شده است.
| تعهد | مبلغ برای پوشش از ۱ فروردین ۱۴۰۵ | الحاقیه | منبع |
|---|---|---|---|
| بدنی | ۲۸ میلیارد ریال (دیهٔ ماه حرام) | لازم نیست؛ کسری ناشی از افزایش دیه با صندوق تأمین خسارات بدنی | بیمهٔ مرکزی (تسنیم، ۲۸ اسفند ۱۴۰۴)؛ مادهٔ ۸ قانون |
| مالی | حداقل ۷۰۰ میلیون ریال (۷۰ میلیون تومان) | اختیاری؛ به درخواست بیمهگذار و با حق بیمهٔ تعیینشده | همان؛ مادهٔ ۸ قانون و تبصرهٔ ۱ |
این دو عدد با قانون هم میخواند. طبق مادهٔ ۸ قانون بیمهٔ اجباری خسارات واردشده به شخص ثالث (مصوب ۱۳۹۵)، حداقل تعهد مالی «دو و نیم درصد» تعهدات بدنی است و ۲٫۵ درصدِ ۲۸ میلیارد ریال همان ۷۰۰ میلیون ریال میشود. یک نکتهٔ دیگر هم در همان خبر هست که مستقیم به دفتر مربوط است: شرکتهای بیمه، نمایندگان و کارگزاران «مکلفند» جدول حق بیمهٔ ثالث ۱۴۰۵ را «در معرض دید متقاضیان قرار دهند».
در عمل یعنی جدول رسمی حق بیمهٔ ثالث ۱۴۰۵ را جایی در دفتر بگذارید که مراجعهکننده ببیند و وقتی دربارهٔ تعهد یا الحاقیه میپرسد، عدد را از همان جدول و از اطلاعات بیمهگر نشانش دهید. این کار هم تکلیف دفتر را انجام میدهد و هم جلوی بحث بر سر عددهای شنیدهشده را میگیرد.
کسری دیه با کیست؟
وقتی نرخ دیه در سال بالا میرود، تعهد بدنی بیمهنامهای که پیشتر صادر شده ممکن است از دیهٔ روز کمتر باشد. طبق همان خبر بیمهٔ مرکزی، «بنا بر حکم قانون، جبران کسری پوشش بیمهنامه شخص ثالث در بخش تعهدات بدنی که ناشی از افزایش نرخ دیه باشد، اخذ الحاقیه افزایش تعهدات توسط بیمهگذاران منتفی است و صندوق تأمین خسارات بدنی این مسئولیت را بهعهده خواهد داشت». مادهٔ ۸ قانون هم میگوید در بخش بدنی «در هر حال بیمهگذار موظف به اخذ الحاقیه نمیباشد».
پس پاسخ دفتر به مشتریای که میپرسد «برای دیهٔ امسال باید الحاقیه بگیرم؟» روشن است: نه. در دفتر هم کسی نباید چنین الحاقیهای را پیشنهاد دهد.
الحاقیهٔ افزایش تعهد مالی چیست و کی گرفته میشود؟
مادهٔ ۸ قانون میگوید بیمهگذار میتواند برای خسارتهای مالی بیشتر از حداقل قانونی، «در زمان صدور بیمهنامه یا پس از آن، بیمه تکمیلی تحصیل کند». طبق تبصرهٔ ۱ همان ماده، اگر بیمهگذار چنین پوششی بخواهد، «بیمهگر مکلف به انعقاد قرارداد بیمه تکمیلی» است و حق بیمه را بیمهگر در چارچوب ضوابط کلی بیمهٔ مرکزی تعیین میکند. خبر ۲۸ اسفند ۱۴۰۴ هم همین را برای ۱۴۰۵ تکرار کرده است: بیمهگذارانی که تقاضای افزایش تعهدات مالی بدهند «میتوانند با پرداخت حق بیمه تعیینشده» الحاقیه بگیرند.
سه نکته برای کارمند صدور:
- الحاقیهٔ مالی به درخواست بیمهگذار است، نه خودکار و نه اجباری.
- هم هنگام صدور ممکن است و هم بعد از صدور، در طول اعتبار بیمهنامه.
- حق بیمهٔ آن را بیمهگر تعیین میکند؛ دفتر عدد را از جدول رسمی همان بیمهگر میخواند و از خودش نرخ نمیگوید.
«خودروی متعارف» و مرز جبران خسارت مالی
مهمترین نکتهای که مشتری معمولاً نمیداند همینجاست. طبق تبصرهٔ ۳ مادهٔ ۸، خسارت مالی ناشی از حوادث رانندگی «صرفاً تا میزان خسارت متناظر وارده به گرانترین خودروی متعارف» از طریق بیمهنامهٔ شخص ثالث یا مقصر حادثه قابل جبران است. تبصرهٔ ۴ «خودروی متعارف» را خودرویی تعریف میکند که قیمتش کمتر از ۵۰ درصد سقف تعهدات بدنی باشد که در ابتدای هر سال مشخص میشود.
یعنی بالا بردن تعهد مالی با الحاقیه، دامنهٔ جبران را از این مرز قانونی فراتر نمیبرد. عدد ریالی «گرانترین خودروی متعارف» را دفتر نباید خودش حساب کند یا به مشتری بگوید؛ برآورد خسارت طبق تبصرهٔ ۵ همان ماده کار ارزیابان و کارشناسان است.
پاسخ آمادهٔ پذیرش در سه جمله
چه بگوید:
- «بیمهٔ ثالثی که از ۱ فروردین ۱۴۰۵ شروع شده، تعهد بدنی ۲۸ میلیارد ریال و تعهد مالی حداقل ۷۰۰ میلیون ریال دارد.»
- «برای کسری دیه الحاقیه لازم نیست؛ طبق قانون با صندوق تأمین خسارات بدنی است.»
- «اگر خواستید تعهد مالی بیشتر باشد، الحاقیهٔ افزایش تعهد مالی هست و حق بیمهاش را بیمهگر تعیین میکند؛ جبران خسارت مالی در هر حال تا سقف خودروی متعارف است.»
چه نگوید: «همهچیز را میدهد»، «حتماً الحاقیه بگیرید»، نرخ حدسی، یا عدد خودروی متعارف. اگر مشتری دربارهٔ یک حادثهٔ مشخص پرسید، او را به بیمهگر و کارشناس خسارت ارجاع دهید. برای تغییرهای تازهٔ فرایند خسارت خودرو هم مقالهٔ حذف مدارک کاغذی خسارت خودرو و ثالث از ۱ آذر را ببینید.
ثبت الحاقیه در پرونده
الحاقیهای که امسال صادر شده، سال بعد هنگام تمدید هم مهم است. در پنل چتر، الحاقیه در همان فرم صدور بیمهنامه جا دارد و همراه همان بیمهنامه در پروندهٔ بیمهگذار ثبت میشود؛ لازم نیست تغییرات بیمهنامه را در فایل جدا نگه دارید. وقتی سال بعد بیمهنامه در فهرست تمدید قرار گرفت، الحاقیهٔ پارسال همراه همان بیمهنامه در پروندهٔ مشتری ثبت است. جزئیات ثبت را در ثبت بیمهنامه و الحاقیه در چتر بیمه و روال تمدید را در تمدید هوشمند بیمهنامه ببینید.
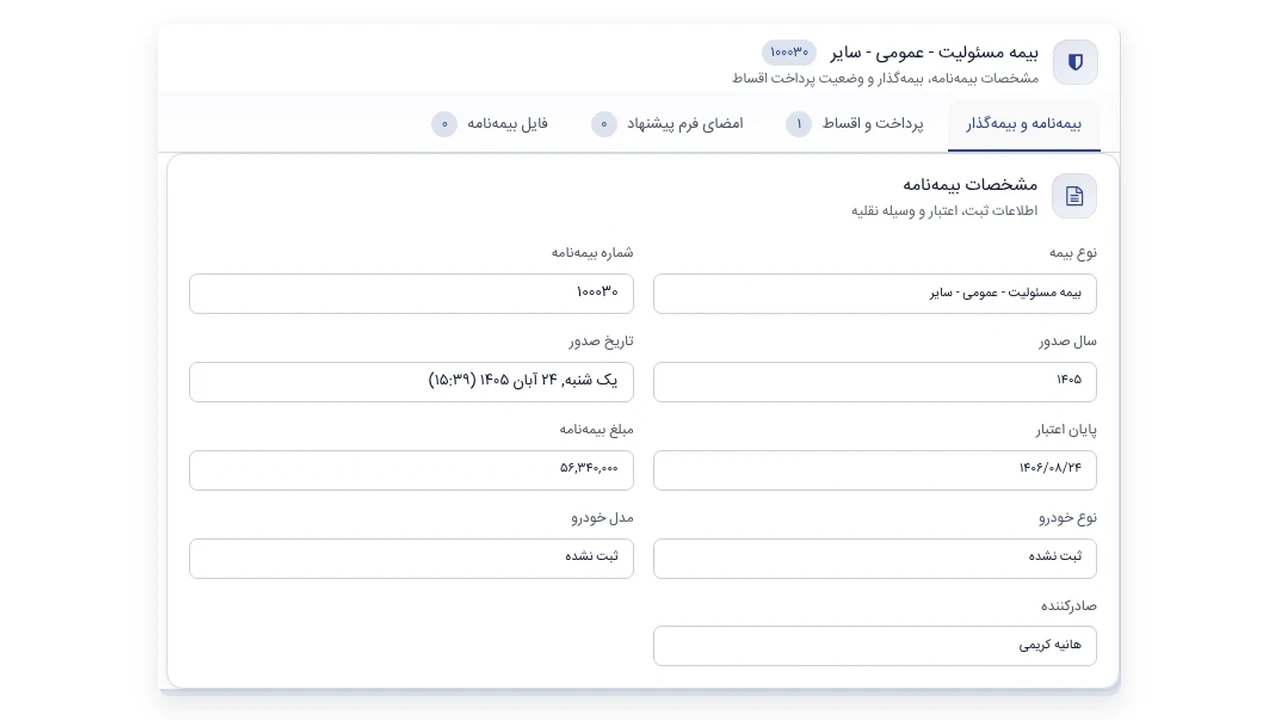
الحاقیهای که امسال گرفته شده، سال بعد در تمدید یادتان بماند: شروع ۳۰ روز رایگان · تمدید هوشمند بیمهنامه
برای برنامهٔ یادآوری فصل تمدید، مقالهٔ یادآوری تمدید بیمه شخص ثالث و برای کارهای پرونده پس از صدور، بعد از صدور بیمهنامه؛ پروندهٔ دفتر نمایندگی را بخوانید.
پرسشهای متداول
حداقل تعهد مالی بیمه ثالث ۱۴۰۵ چقدر است؟
۷۰۰ میلیون ریال برای بیمهنامههایی که شروع پوشش آنها از ۱ فروردین ۱۴۰۵ و پس از آن است (بیمهٔ مرکزی، به گزارش تسنیم ۲۸ اسفند ۱۴۰۴).
برای افزایش دیه باید الحاقیه گرفت؟
نه. طبق مادهٔ ۸ قانون، بیمهگذار در بخش بدنی موظف به گرفتن الحاقیه نیست و طبق اطلاعیهٔ بیمهٔ مرکزی (تسنیم، ۲۸ اسفند ۱۴۰۴) کسری تعهد بدنی ناشی از افزایش دیه با صندوق تأمین خسارات بدنی است.
الحاقیهٔ افزایش تعهد مالی را کی میشود گرفت؟
در زمان صدور بیمهنامه یا پس از آن، به درخواست بیمهگذار و با حق بیمهای که بیمهگر تعیین میکند (مادهٔ ۸ قانون و تبصرهٔ ۱).
با تعهد مالی بالاتر، هر خسارتی پرداخت میشود؟
نه. جبران خسارت مالی از محل ثالث تا خسارت متناظر گرانترین خودروی متعارف است (تبصرهٔ ۳ مادهٔ ۸).
جمعبندی: در ۱۴۰۵ تعهد بدنی ثالث ۲۸ میلیارد ریال و تعهد مالی حداقل ۷۰۰ میلیون ریال است. کسری دیه با صندوق است و الحاقیه نمیخواهد؛ افزایش تعهد مالی اختیاری است و جبران در هر حال تا سقف خودروی متعارف. کار دفتر توضیح دقیق، نشان دادن جدول رسمی و ثبت درست الحاقیه در پرونده است.
آخرین بهروزرسانی: ۲۶ آبان ۱۴۰۵.
بیمهنامه، الحاقیه و تمدید هر مشتری را در یک پنل دنبال کنید: شروع ۳۰ روز رایگان · ثبت بیمهنامه و الحاقیه
نظرات کاربران
۰ نظر