
بعد از هر بحث دربارهٔ تعهدهای بیمهٔ ثالث، سؤال بعدی مشتری به دفتر معمولاً این است: «من خودم مقصر بودم و آسیب دیدم؛ بیمهٔ ثالث هزینهام را میدهد؟» جواب کوتاه «نه» است. بیمهٔ ثالث برای خسارت دیگران است و آسیب بدنی خودِ رانندهٔ مسبب حادثه موضوع بیمهٔ حوادث راننده است.
این مقاله برای نماینده و کارمند صدور نوشته شده است تا بیمه حوادث راننده را دقیق توضیح دهند: چه کسی را میپوشاند، تعهدش در ۱۴۰۵ چقدر است و دفتر کجا باید مشتری را به بیمهگر یا پزشکی قانونی ارجاع دهد. دفتر مشاورهٔ خرید نمیدهد و چتر بیمه هم نرمافزار مدیریت دفتر نمایندگی است، نه فروشندهٔ بیمه.
پاسخ سؤالهای تکراری مشتریها را منظم نگه دارید: شروع ۳۰ روز رایگان
بیمهٔ ثالث و حوادث راننده؛ هر کدام چه کسی را میپوشاند؟
مادهٔ ۳ قانون بیمهٔ اجباری خسارات واردشده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه (مصوب ۱۳۹۵) میگوید: «دارنده وسیله نقلیه مکلف است برای پوشش خسارتهای بدنی واردشده به راننده مسبب حادثه، حداقل به میزان دیه مرد مسلمان در ماه غیرحرام، بیمه حوادث اخذ کند.» یعنی قانون برای رانندهٔ مقصر یک پوشش جدا پیشبینی کرده است.
| موضوع | بیمهٔ ثالث | بیمهٔ حوادث راننده |
|---|---|---|
| چه کسی را میپوشاند؟ | زیاندیدگان دیگر (بدنی و مالی) | خودِ رانندهٔ مسبب حادثه (فقط بدنی) |
| حداقل تعهد برای پوشش از ۱ فروردین ۱۴۰۵ | بدنی ۲۸ میلیارد ریال؛ مالی حداقل ۷۰۰ میلیون ریال | ۲۱ میلیارد ریال |
| مبنای قانونی | مادهٔ ۸ قانون | مادهٔ ۳ قانون |
| تعیین نوع و درصد صدمه | طبق مقررات ثالث | پزشکی قانونی، به درخواست راننده یا بیمهگر |
عددهای جدول از خبر ادارهٔ کل روابط عمومی بیمهٔ مرکزی است که تسنیم در ۲۸ اسفند ۱۴۰۴ منتشر کرد. جزئیات تعهد مالی ثالث و الحاقیهٔ آن در یک مقالهٔ جدا آمده است.
تعهد بیمه حوادث راننده در ۱۴۰۵
طبق همان خبر بیمهٔ مرکزی، همهٔ شرکتهای بیمه موظفاند بیمهنامههای حوادث رانندهای را که تاریخ پوشش آنها از ۱ فروردین ۱۴۰۵ و پس از آن است «با تعهدات حداقل ۲۱ میلیارد ریال» صادر کنند. این عدد با مبلغ دیهٔ ماههای غیرحرام که در همان خبر ۲۱ میلیارد ریال اعلام شده یکی است و با حکم مادهٔ ۳ قانون هم میخواند.
مبنای محاسبهٔ خسارت هم در مادهٔ ۳ آمده است: «دیه فوت یا دیه و یا ارش جرح» در فرض ورود خسارت بدنی به مرد مسلمان در ماه غیرحرام، بهعلاوهٔ «هزینه معالجه». نرخ حق بیمه را بیمهگر طبق ضوابط مصوب تعیین میکند؛ دفتر عدد را فقط از جدول رسمی همان بیمهگر میخواند. شمارهٔ بخشنامهٔ این تعهد در منابع عمومی پیدا نشد.
بیمهنامهٔ قبلی دارم؛ تعهدش بالا میرود؟
این مهمترین تفاوتی است که کارمند باید بداند. در بیمهٔ ثالث، کسری تعهد بدنی ناشی از افزایش دیه با صندوق تأمین خسارات بدنی است و الحاقیه لازم نیست. اما در حوادث راننده، خبر بیمهٔ مرکزی میگوید شرکتها «در صورت درخواست بیمهگذاران، مبلغ تعهدات بیمهنامههای حوادث راننده، صادره پیش از آن را با اخذ حق بیمه مربوطه، افزایش دهند».
پس دربارهٔ بیمهنامهٔ حوادث رانندهٔ صادرشده پیش از ۱۴۰۵:
- افزایش تعهد خودکار نیست و فقط به درخواست بیمهگذار انجام میشود؛
- برای افزایش، حق بیمهٔ مربوط گرفته میشود و مبلغش را بیمهگر تعیین میکند؛
- دفتر وضعیت را توضیح میدهد و تصمیم با بیمهگذار است.
جملهٔ امن برای پاسخ: «تعهد بیمهنامهٔ قبلی شما خودبهخود عوض نمیشود. اگر بخواهید، افزایشش با درخواست شما و پرداخت حق بیمهٔ تعیینشدهٔ بیمهگر ممکن است.»
نقش پزشکی قانونی و مرز کار دفتر
طبق مادهٔ ۳، «سازمان پزشکی قانونی مکلف است با درخواست راننده مسبب حادثه یا شرکت بیمه مربوط، نوع و درصد صدمه بدنی واردشده را تعیین و اعلام کند». مبلغ خسارت از روی همین درصد و مبنای دیه حساب میشود.
بنابراین دفتر دربارهٔ مبلغ خسارت هیچ قولی نمیدهد و عدد فرضی نمیگوید. کار دفتر سه چیز است: توضیح اینکه کدام بیمه موضوع را پوشش میدهد، ارجاع به بیمهگر برای اعلام خسارت، و یادآوری اینکه تعیین درصد صدمه با پزشکی قانونی است. فرایند خسارت خودرو هم از ۱ آذر ۱۴۰۵ تغییر میکند؛ آن را در مقالهٔ حذف مدارک کاغذی خسارت خودرو و ثالث از ۱ آذر نوشتهایم.
پاسخ آمادهٔ پذیرش در سه جمله:
- «بیمهٔ ثالث خسارت دیگران را میدهد؛ آسیب بدنی خودِ رانندهٔ مقصر موضوع بیمهٔ حوادث راننده است.»
- «برای بیمهنامههایی که پوششان از ۱ فروردین ۱۴۰۵ شروع شده، حداقل تعهد حوادث راننده ۲۱ میلیارد ریال است.»
- «درصد صدمه را پزشکی قانونی تعیین میکند و مبلغ نهایی را بیمهگر حساب میکند؛ ما فقط مسیر را توضیح میدهیم.»
فهرست تماس پیش از تمدید
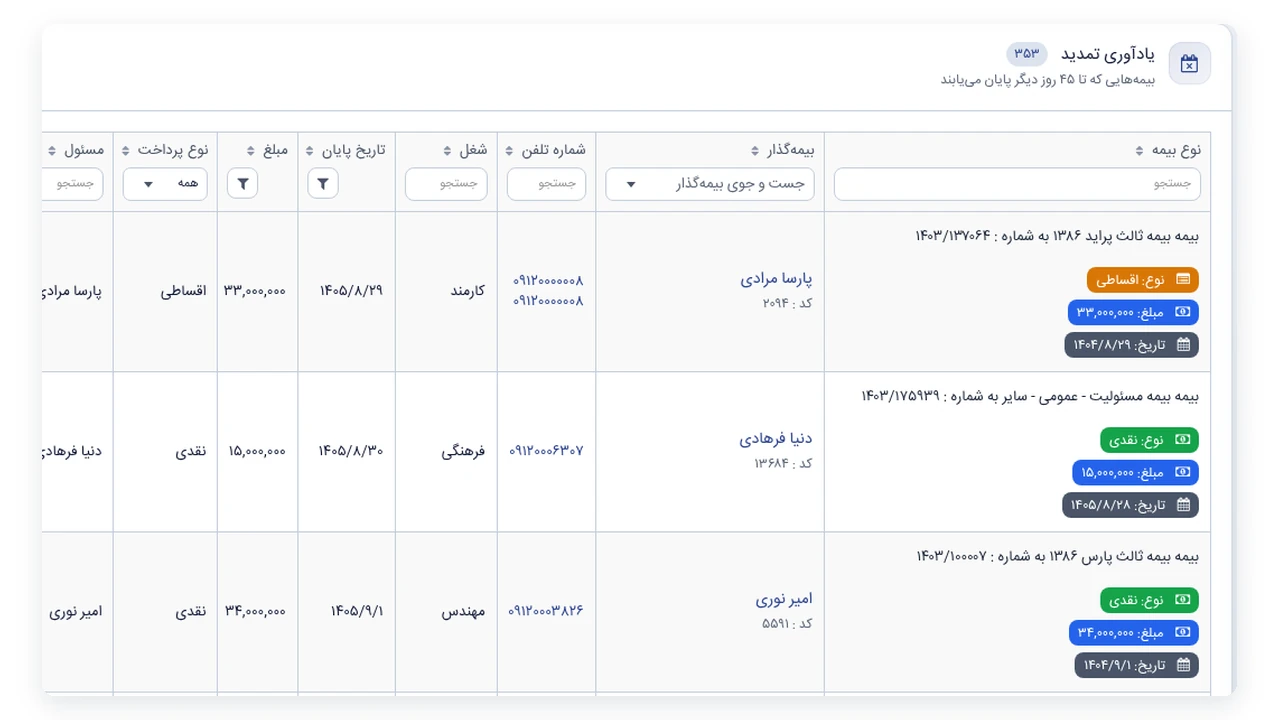
سؤالهای حوادث راننده بیشتر نزدیک تمدید بیمهنامه پرسیده میشود. در پنل چتر، بیمهنامههای نزدیک به انقضا در فهرست تمدید جمع میشوند و نام بیمهگذار، شمارهٔ تماس، شمارهٔ بیمهنامه و نوع بیمهنامه کنار هم دیده میشود. وقتی مشتری دربارهٔ پوشش حوادث راننده سؤال کرد، کارمند پروندهٔ او را باز میکند، بیمهنامهها و رشتههایش را میبیند و با همان جملههای این مقاله جواب میدهد. روال تمدید هم از همان فهرست پیگیری میشود تا هیچ بیمهنامهای از قلم نیفتد. اگر بخواهید پیش از موعد یک یادآوری تمدید برای رشتهٔ ثالث بفرستید، قانون پیامک تمدید را برای همان رشته و روز دلخواه تنظیم کنید.
پاسخ مشتری و پیگیری تمدید را در یک جا نگه دارید: شروع ۳۰ روز رایگان · مدیریت و پیگیری تمدید بیمهنامه
نمونهمتنهای یادآوری تمدید را در متن پیامک تمدید بیمهنامه و برنامهٔ فصل تمدید ثالث را در یادآوری تمدید بیمه شخص ثالث ببینید.
پرسشهای متداول
بیمه حوادث راننده چیست؟
بیمهای که طبق مادهٔ ۳ قانون بیمهٔ اجباری شخص ثالث (۱۳۹۵)، خسارت بدنی وارده به رانندهٔ مسبب حادثه را میپوشاند؛ بیمهٔ ثالث این آسیب را پوشش نمیدهد.
حداقل تعهد بیمه حوادث راننده در ۱۴۰۵ چقدر است؟
۲۱ میلیارد ریال برای بیمهنامههایی که تاریخ پوشش آنها از ۱ فروردین ۱۴۰۵ و پس از آن است (بیمهٔ مرکزی، به گزارش تسنیم ۲۸ اسفند ۱۴۰۴).
تعهد حوادث راننده بیمهنامههای قبلی خودکار زیاد میشود؟
نه. طبق همان خبر، افزایش تعهد بیمهنامههای صادرشدهٔ پیشین به درخواست بیمهگذار و با گرفتن حق بیمهٔ مربوط انجام میشود.
درصد آسیب راننده را چه کسی تعیین میکند؟
سازمان پزشکی قانونی، به درخواست رانندهٔ مسبب حادثه یا شرکت بیمهٔ مربوط (مادهٔ ۳ قانون).
جمعبندی: ثالث خسارت دیگران را میدهد و آسیب بدنی رانندهٔ مقصر با بیمهٔ حوادث راننده است. حداقل تعهد برای پوشش از ۱ فروردین ۱۴۰۵، ۲۱ میلیارد ریال است و تعهد بیمهنامههای قبلی فقط به درخواست بیمهگذار و با حق بیمهٔ مربوط بالا میرود. درصد صدمه را پزشکی قانونی تعیین میکند و دفتر دربارهٔ مبلغ قول نمیدهد.
آخرین بهروزرسانی: ۲۶ آبان ۱۴۰۵.
تمدید و پروندهٔ مشتریهای ثالث را در یک پنل دنبال کنید: شروع ۳۰ روز رایگان · پیامک یادآوری تمدید
نظرات کاربران
۰ نظر