
نرخ ثالث ۱۴۰۵ ابلاغ شده و فصل تمدید نزدیک است؛ در همین روزها جستوجوی قیمت ثالث و پرداخت قسطی بیمه هم بالا رفته است. برای خیلی از بیمهگذاران، سؤال اول دیگر «چقدر؟» نیست؛ «قسطی هم میشود؟» است. این مقاله دربارهٔ تصمیم و راهاندازی فروش قسطی بیمه شخص ثالث در نمایندگی است: چه چیزهایی را باید پیش از اولین فروش قسطی معلوم کنید و هر کدام را در پنل دفتر کجا تنظیم کنید.
تنظیمات فروش قسطی دفترتان را ۳۰ روز رایگان بچینید
فروش قسطی برای دفتر یعنی یک تصمیم، نه یک لطف
شرایط قسطی را شرکت بیمه تعیین میکند و درصد پیشپرداخت و تعداد قسط بین شرکتها و حتی بین رشتهها فرق دارد؛ پس هیچ عدد ثابتی برای همه وجود ندارد. آنچه دست دفتر است، اجرای منظم همین شرایط است. بعضی شرکتها در فروش قسطی ثالث محتاطاند، چون قسطی که پرداخت نشود یا چکی که نقد نشود، بیمهنامهٔ صادرشده را بیپشتوانه میگذارد. دفتری که قسطی میفروشد، باید بتواند نشان دهد هر قسط و هر چک کجاست.
پیش از اولین فروش قسطی، جواب این سؤالها را روشن کنید:
- برای کدام رشتهها قسطی میفروشیم و طبق قرارداد شرکت، پیشپرداخت و تعداد قسط هر رشته چیست؟
- چه کسی در دفتر اجازه دارد از این قاعدهها عدول کند؟
- قسطها از چه نوعیاند: چک شرکت، اعلامیه بدهکار، تسهیلات بانکی یا نوع دیگر؟
- مهلت بدون جریمه چند روز است و جریمه با چه درصدی حساب میشود؟
- مدرک ضمانتی هر بیمهنامه کجا نگه داشته و کی به شرکت تحویل میشود؟
دریافت قسط با دفتر، تسویه با شرکت بیمه
در فروش قسطی، قسطها را خود دفتر از بیمهگذار میگیرد و بعد با شرکت بیمه حساب میکند. پس دفتر باید هر لحظه بداند از هر بیمهگذار چه گرفته و چه مانده است. در چتر بیمه، هنگام دریافت وجه قسطهای مربوط را انتخاب میکنید و مبلغ اول بدهی و جریمه را پوشش میدهد. دریافت میتواند نقد یا کارت باشد، یا لینک پرداخت که با پیامک برای بیمهگذار میرود و او بدون ورود، در صفحهٔ پرداخت درگاه قسطش را میپردازد.
نتیجه: هر مبلغی که دفتر گرفته، با روش، تاریخ و قسط مربوطش ثبت است و برای حسابوکتاب با شرکت بیمه لازم نیست دنبال رسیدهای پراکنده بگردید.
راهاندازی فروش قسطی در چتر بیمه، قدمبهقدم
۱. قاعدهٔ هر رشته را یک بار تعریف کنید
در تنظیمات هر رشته، برای قرارداد آن قواعد پیشپرداخت و تعداد قسط را مطابق قرارداد شرکت بیمه وارد میکنید. از آن به بعد، در فرم صدور پیشپرداخت و تعداد قسط با همین قرارداد و دسترسی کارمند کنترل میشود. اگر جایی استثنا لازم شد، فقط کسی که مجوز «تغییر تعداد قسط و پیشپرداخت نسبت به قرارداد» را دارد میتواند آن را عوض کند. نتیجه: هیچ کارمندی سر میز با مشتری، شرایط مندرآوردی قول نمیدهد.
۲. روش وصول را بسازید
روش وصول مشخص میکند بیمهنامه نقدی است یا قسطی، قسطها چطور ساخته شوند، متن پیشفرض مدرک ضمانتی چه باشد و آیا طرح بدون دریافت اولیه است. برچسب پروندهٔ اقساط هم از همین روش وصول میآید تا بعداً بدانید هر پرونده مربوط به کدام طرح است.
۳. نوع هر قسط را درست ثبت کنید
همهٔ قسطها یک جنس نیستند. در چتر بیمه نوع قسط یکی از اینهاست: وصول توسط نمایندگی، چک، چک شرکت، اعلامیه بدهکار و تسهیلات بانکی. وقتی نوع درست ثبت شود، گزارشها هم درستاند؛ قسطی که با تسهیلات بانکی تسویه میشود، با چکی که باید پیگیری شود قاطی نمیشود.
۴. سیاست جریمه را از روز اول روشن کنید
مهلت بدون جریمه و درصد ماهانهٔ جریمه را خود دفتر در تنظیمات تعیین میکند. همین قاعده را هنگام فروش به بیمهگذار بگویید تا بعداً جای بحث نماند.
۵. اقساط قبلی را از اکسل بیاورید
اگر پیش از این قسطی فروختهاید و قسطها در فایلهای پراکندهاند، قسطها را از اکسل وارد کنید. برای سوابق قدیمی بیمهنامه هم قالب اکسل چتر بیمه هر ردیف را با تا ۱۲ قسط میپذیرد. دلیل اینکه این کار را عقب نیندازید، در مقالهٔ چرا معوقات نمایندگی در اکسل گم میشود آمده است.
قواعد قسط رشتههایتان را در پنل آزمایشی تعریف کنید
چرخهٔ چک: هر برگ چک همیشه یک آدرس دارد
در فروش قسطی، سؤال «آن چک الان کجاست؟» نباید با گشتن کشوها جواب داده شود. در بخش چکها، هر چک یکی از این وضعیتها را دارد: در دفتر، نزد مدیریت، در بانک، و چکهای شرکت هم فهرست جدا دارند. ارسال چک به دفتر یا به شرکت ثبت میشود و طرف مقابل آن را قبول یا رد میکند؛ پس هر جابهجایی صاحب و تاریخ دارد.
یک نکتهٔ مهم پیش از قبول هر چک: چکهای صیادی جدید باید در سامانهٔ صیاد ثبت شده باشند و بانک مرکزی توصیه کرده چک ثبتنشده پذیرفته نشود، چون بانک وجهش را نمیپردازد. هر چک را همان لحظهٔ دریافت در پنل ثبت کنید تا از اول ردپا داشته باشد.
بعد از فروش: پروندهها کامل و قابل تحویل
پروندهٔ اقساط
پروندهها به تحویلنشده، ناقص، دارای خطا و تکمیلشده تقسیم میشوند؛ پیش از تحویل به شرکت میدانید کدام هنوز کم دارد.
مدارک ضمانتی
هر مدرک از «در انتظار ضبط» تا «موجود یا در راه شرکت» دنبال میشود و هر مرحله تأیید یا رد دارد. جزئیات در مدیریت چک و مدارک ضمانتی.
ثبت هر دریافت
هر پرداخت قسط با روش و تاریخش در دریافت و پرداختهای روزانه ثبت میشود تا سابقهٔ مالی پرونده کامل بماند.
یادآوری سررسید
با قانون پیامک قسط در پیامک چتر بیمه، یادآوری نسبت به سررسید هر قسط خودکار فرستاده میشود.
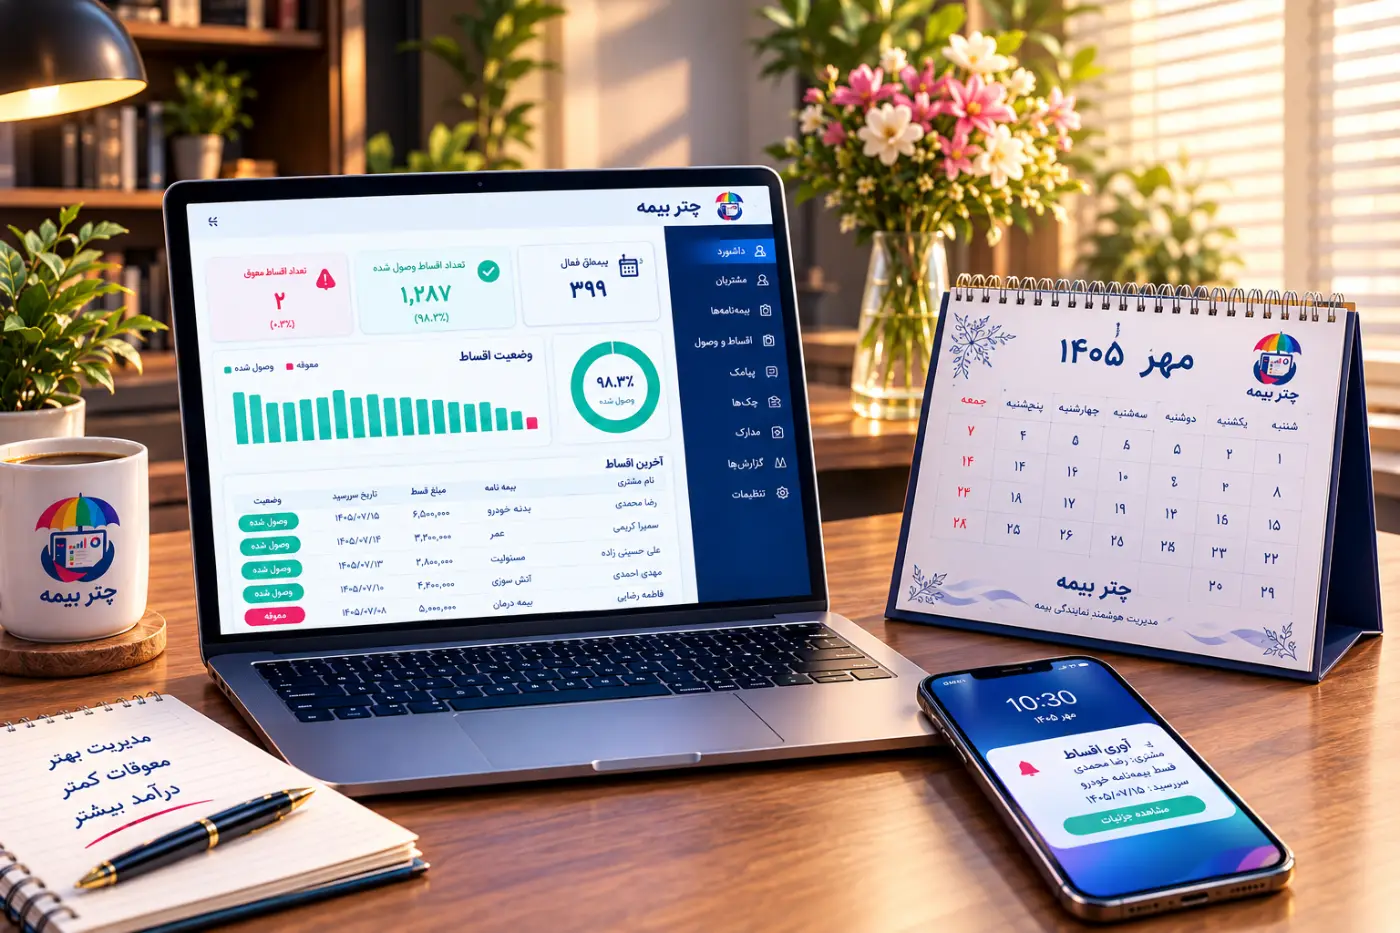
همهٔ اینها در مدیریت هوشمند اقساط کنار هم آمدهاند.
پرسشهای متداول دربارهٔ فروش قسطی بیمه شخص ثالث
پیشپرداخت و تعداد قسط بیمه ثالث را در چتر بیمه چطور تعیین کنیم؟
در تنظیمات قرارداد هر رشته، قواعد پیشپرداخت و تعداد قسط را مطابق قرارداد شرکت بیمه وارد میکنید. هنگام صدور همین قواعد کنترل میشوند و تغییرشان فقط با مجوز جداگانه ممکن است.
چتر بیمه برای فروش قسطی، نرخ یا درصد پیشپرداخت پیشنهاد میکند؟
نه. شرایط قسطی را شرکت بیمه تعیین میکند و بین شرکتها و رشتهها فرق دارد. چتر بیمه فقط همان قواعدی را که شما وارد میکنید اعمال و پیگیری میکند.
جریمهٔ دیرکرد قسط از چه روزی حساب میشود؟
مهلت بدون جریمه و درصد ماهانهٔ جریمه را خود دفتر در تنظیمات تعیین میکند.
چطور بفهمیم هر چک الان کجاست؟
در بخش چکها وضعیت هر چک، در دفتر، نزد مدیریت یا در بانک، و چکهای شرکت جدا دیده میشود. ارسال به دفتر یا شرکت ثبت میشود و طرف مقابل آن را قبول یا رد میکند.
فروش قسطی وقتی به نفع دفتر است که قاعدهاش از قبل تعریف شده باشد و هر قسط و هر چک ردپا داشته باشد. پیش از شلوغی فصل تمدید، تنظیماتش را تمام کنید.
نظرات کاربران
۰ نظر