
این هفته بحثی در شبکههای اجتماعی داغ شد: «وقتی در مطب بیمه داشتن و نداشتن فرقی نمیکند، چرا پول بیمه بدهیم؟» در پاسخها بیمهٔ پایه، بیمهٔ تکمیلی، سقف و فرانشیز با هم قاطی شده بود. همین سؤالها حالا از کارکنان کارفرماها به دفترهای نمایندگیای میرسد که قرارداد درمان تکمیلی گروهی دارند.
این مقاله برای کارمند دفتر نوشته شده است، نه برای خریدار بیمه: فرق بیمه پایه و بیمه تکمیلی را ساده توضیح میدهد و برای ده سؤال پرتکرار یک پاسخ کوتاه و یکسان پیشنهاد میکند که کارمند بتواند پشت تلفن یا پشت میز بگوید. پایهٔ همهٔ پاسخها آییننامهٔ شمارهٔ ۹۹ شورای عالی بیمه (بیمههای درمان، مصوب ۲۵ دی ۱۳۹۸) است. دفتر مشاور پزشکی یا حقوقی نیست و پاسخ نهایی دربارهٔ هر پرونده با بیمهگر قرارداد است. چتر بیمه هم نرمافزار مدیریت دفتر نمایندگی است و بیمه نمیفروشد.
پاسخها را یک بار بنویسید و به همهٔ بیمهشدگان گروه برسانید: شروع ۳۰ روز رایگان
فرق بیمه پایه و تکمیلی در یک جدول
آییننامهٔ ۹۹ «بیمهگر پایه» را سازمانهایی مثل سازمان بیمهٔ سلامت و سازمان تأمین اجتماعی تعریف میکند که طبق قانون موظف به ارائهٔ خدمات درمان پایهاند. بیمهٔ تکمیلی را یک مؤسسهٔ بیمهٔ دارای مجوز از بیمهٔ مرکزی، طبق بیمهنامه و تا سقف تعهدات آن، میدهد.
| موضوع | بیمهٔ پایه | بیمهٔ تکمیلی |
|---|---|---|
| چه کسی میدهد؟ | بیمهگر پایه (مثل تأمین اجتماعی یا بیمهٔ سلامت) | شرکت بیمهٔ دارای مجوز، طبق بیمهنامه |
| بر چه مبنایی؟ | قانون و تعرفههای مصوب | شرایط بیمهنامه و تعرفههای مصوب |
| سقف | طبق مقررات بیمهگر پایه | سقف ریالی سالانهٔ پوششهای اصلی در بیمهنامه درج میشود (مادهٔ ۴) |
| سهم بیمهشده | طبق مقررات بیمهگر پایه | فرانشیز؛ با استفادهنکردن از پایه حداقل ۳۰ درصد (مادهٔ ۸) |
طبق تعریف آییننامه، «فرانشیز» سهم بیمهشده یا بیمهگذار از خسارت ارزیابیشده است و «خسارت قابل پرداخت» مبلغی است که بیمهگر پس از کسر فرانشیز، «حداکثر تا سقف تعهدات بیمهنامه» میپردازد (مادهٔ ۲، بندهای ۱۳ و ۱۴). این دو تعریف کلید بیشتر سؤالهاست.
۱۰ سؤال پرتکرار و پاسخ آمادهٔ کارمند دفتر
هر سؤال همانطور آمده که مشتری میپرسد. زیر آن، چیزی است که کارمند میتواند بگوید و نکتهای که خودش باید بداند.
۱. «چرا در مطب بیمه داشتن فرقی نکرد؟»
به مشتری بگویید: «بیمهٔ پایه بخشی از هزینه را طبق تعرفه میدهد و تکمیلی مازاد را طبق قرارداد و پس از کسر فرانشیز. اگر ویزیت سرپایی در قرارداد گروه شما پوشش ندارد یا سقفش پر شده، طبیعی است که در مطب فرقی حس نکنید.»
نکتهٔ کارمند: هزینهٔ ویزیت، دارو و اورژانس غیربستری جزو «پوششهای اضافی» است، نه پوشش اصلی (مادهٔ ۳، بند ب-۵). پیش از جواب، ببینید قرارداد آن گروه این پوشش را دارد یا نه.
۲. «سقف تعهد یعنی چه و چرا میگویند پر شده؟»
به مشتری بگویید: «هر پوشش در قرارداد شما یک سقف سالانه دارد. وقتی جمع پرداختهای آن پوشش در سال قرارداد به سقف برسد، بقیهٔ هزینههای همان پوشش تا پایان سال قرارداد پرداخت نمیشود. عدد سقف را از روی قرارداد گروه برایتان میخوانم.»
نکتهٔ کارمند: سقف ریالی پوششهای اصلی باید در بیمهنامه درج شود (مادهٔ ۴) و پوششهای اضافی مازاد بر آن سقفاند (مادهٔ ۶). هیچ عدد کلی نگویید؛ فقط عدد قرارداد همان گروه.
۳. «فرانشیز چند درصد است؟»
به مشتری بگویید: «درصد فرانشیز در بیمهنامهٔ گروه شما نوشته شده است. اگر از بیمهٔ پایه استفاده نکنید، طبق آییننامه فرانشیز دستکم ۳۰ درصد خسارت ارزیابیشده است.»
نکتهٔ کارمند: مادهٔ ۸، بند ۱. همان ماده اجازه میدهد بیمهگر با دریافت حق بیمهٔ اضافی فرانشیز را کم کند؛ پس عدد را فقط از قرارداد بخوانید.
۴. «اگر دفترچهٔ بیمهٔ پایه را استفاده نکنم چه میشود؟»
به مشتری بگویید: «در این حالت فرانشیزی که در بیمهنامه آمده از خسارت کم میشود و طبق آییننامه حداقلش ۳۰ درصد است. اگر از پایه استفاده کنید و سهم پایه از فرانشیز قرارداد کمتر باشد، فقط مابهالتفاوت کم میشود. مبلغ دقیق را از روی قرارداد گروه برایتان میخوانم.»
نکتهٔ کارمند: مادهٔ ۸، بندهای ۲ و ۳. این همان جواب دقیق به بحث «بیمه داشتن فرقی نمیکند» است.
۵. «اورژانس بدون بستری را تکمیلی میدهد؟»
به مشتری بگویید: «بستگی به پوششهای اضافی قرارداد گروه شما دارد. آمبولانس و فوریتها در پوشش اصلی فقط وقتی هست که بستری شده باشید. اورژانس سرپایی اگر در قرارداد شما آمده باشد، با سقف جداگانهٔ خودش پرداخت میشود.»
نکتهٔ کارمند: مادهٔ ۳، بند الف-۳ (فوریت مشروط به بستری) و بند ب-۵ (خدمات اورژانس غیربستری، در صورت توافق). جملهٔ «اورژانس شامل تکمیلی نمیشود» را کلی تأیید یا رد نکنید.
۶. «دندان و عینک را میدهد؟»
به مشتری بگویید: «اینها جزو پوششهای اضافیاند و فقط اگر در قرارداد گروه شما آمده باشند پرداخت میشوند، آن هم تا سقف خودشان. برایتان از روی قرارداد نگاه میکنم.»
نکتهٔ کارمند: طبق مادهٔ ۳، بند ب، بیمهگر این پوششها را «با دریافت حق بیمه اضافی… حسب توافق» میدهد. سقف آییننامه برای دندانپزشکی حداکثر ۱۵ درصد و برای عینک یا لنز طبی حداکثر ۲ درصد تعهد پوششهای اصلی سالانه است؛ عدد قرارداد ممکن است کمتر باشد.
۷. «بستری را تا کی باید اعلام کنم؟»
به مشتری بگویید: «حداکثر ظرف ۵ روز از روز بستری و پیش از ترخیص، به بیمهگر اطلاع بدهید.»
نکتهٔ کارمند: مادهٔ ۱۰. این مهلت «اعلام» است، نه مهلت تحویل همهٔ مدارک.
۸. «اگر وسط بستری بیمهنامه تمام شود چه؟»
به مشتری بگویید: «طبق آییننامه، اگر بیمهنامه در مدت بستری منقضی شود، بیمهگر هزینههای تحت پوشش را تا تاریخ ترخیص میدهد.»
نکتهٔ کارمند: مادهٔ ۱۳. برای جزئیات پرونده، مشتری را به بیمهگر قرارداد ارجاع دهید.
۹. «مدارک را تا کی باید بفرستم؟»
به مشتری بگویید: «مهلت در قرارداد گروه شما آمده است؛ آییننامه مهلت عمومی تعیین نکرده. از روی قرارداد یا از بیمهگر برایتان میپرسم.»
نکتهٔ کارمند: مادهٔ ۱۱ فقط تکلیف تسلیم مدارک را گفته است. نمونهٔ این هفته، یعنی اسناد بازنشستگان کشوری، در مقالهٔ مهلت ارسال مدارک بیمه تکمیلی آمده است.
۱۰. «خسارت را آنلاین بفرستم یا حضوری؟»
به مشتری بگویید: «طبق اعلام بیمهٔ مرکزی، بررسی و پرداخت خسارت درمان تکمیلی از ۱ آذر ۱۴۰۵ غیرحضوری میشود. روال دقیق را از سامانهٔ رسمی بیمهگر قرارداد خودتان ببینید.»
نکتهٔ کارمند: منبع، پست ۲۵ آبان ۱۴۰۵ کانال رسمی بیمهٔ مرکزی در بله است. جزئیات را در خسارت بیمهٔ درمان الکترونیکی از ۱ آذر ۱۴۰۵ نوشتهایم.
یک برگهٔ پاسخ برای همهٔ همکاران دفتر
بدترین حالت این است که دو همکار به یک سؤال دو جواب متفاوت بدهند. برای هر قرارداد گروهی یک برگهٔ یکصفحهای بسازید:
- نام بیمهگر، تاریخ شروع و پایان قرارداد؛
- پوششهای اضافیِ داخل قرارداد (ویزیت و دارو، دندان، عینک، پاراکلینیک) و سقف هر کدام، عیناً از متن قرارداد؛
- درصد فرانشیز با استفاده و بدون استفاده از بیمهٔ پایه؛
- مهلت تحویل مدارک و نشانی رسمی ثبت خسارت بیمهگر؛
- همین ده پاسخ، با جملهٔ پایانی ثابت: «برای پروندهٔ خودتان، پاسخ نهایی با بیمهگر است.»
برگه را کنار تلفن و میز پذیرش بگذارید و هر بار الحاقیهای رسید، بهروزش کنید. نحوهٔ نگهداری پروندهٔ خود قرارداد را در مقالهٔ قرارداد درمان تکمیلی گروهی در دفتر نمایندگی توضیح دادهایم.
جای چتر بیمه در این کار
چتر بیمه خسارت را ثبت یا پیگیری نمیکند و به سامانهٔ بیمهگر وصل نیست. کمکش در طرف دفتر است. در پروندهٔ بیمهگذار اطلاعات تماس، شغل، بیمهنامهها و رشتههای هر نفر یکجا ثبت است. وقتی برگهٔ پاسخ آماده شد، در ارسال گروهی پیامک میتوانید بیمهشدگان درمان را با فیلتر رشته و وضعیت بیمه جدا کنید، یک متن کوتاه با متغیر نام بنویسید و پیش از ارسال، متن نهایی هر گیرنده را ببینید. اینطوری همه یک پیام یکسان و درست میگیرند و تماسهای تکراری کمتر میشود.
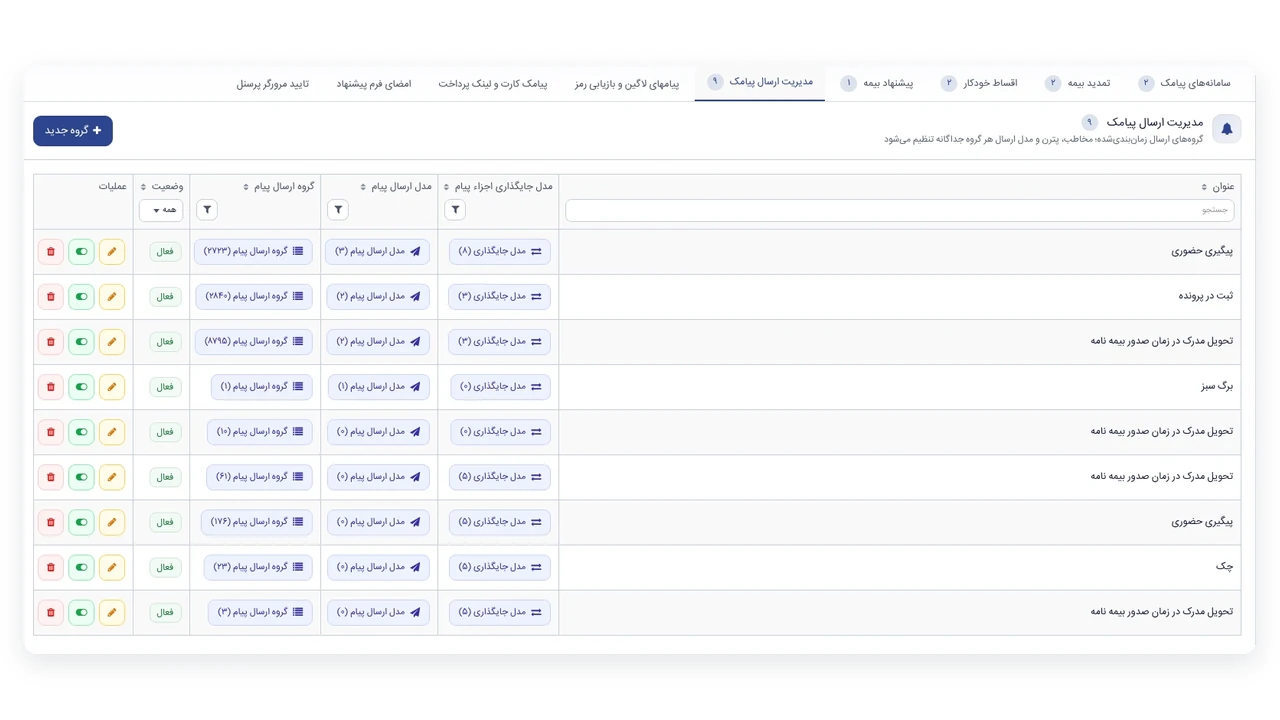
اگر بیمهشدگان قرارداد گروهی در پنل چتر ثبت باشند، رساندن یک پیام یکسان به همه چند دقیقه کار است: شروع ۳۰ روز رایگان · پیامک گروهی در چتر بیمه
پرسشهای متداول
فرق بیمه پایه و بیمه تکمیلی چیست؟
بیمهٔ پایه را بیمهگر پایه مثل تأمین اجتماعی یا بیمهٔ سلامت طبق تعرفه میدهد. بیمهٔ تکمیلی را شرکت بیمه طبق بیمهنامه میدهد و مازاد را پس از کسر فرانشیز، حداکثر تا سقف تعهدات میپردازد (آییننامهٔ ۹۹، مادهٔ ۲).
فرانشیز بیمه تکمیلی چقدر است؟
در بیمهنامه درج میشود. اگر از بیمهٔ پایه استفاده نشود، طبق مادهٔ ۸ آییننامهٔ ۹۹ حداقل ۳۰ درصد خسارت ارزیابیشده است.
آیا هزینهٔ اورژانس را بیمه تکمیلی میدهد؟
آمبولانس و فوریتهای پزشکی در پوشش اصلی مشروط به بستریاند. خدمات اورژانس غیربستری جزو پوششهای اضافی است و به قرارداد بستگی دارد (مادهٔ ۳).
بستری را تا چند روز باید به بیمهگر اعلام کرد؟
حداکثر ظرف ۵ روز از تاریخ بستری و پیش از ترخیص (مادهٔ ۱۰ آییننامهٔ ۹۹).
جمعبندی: پایه طبق تعرفه میدهد، تکمیلی مازاد را پس از کسر فرانشیز و تا سقف قرارداد. بیشتر سوءتفاهمها از پوششهای اضافی، سقف و فرانشیز میآید و جواب همه در متن قرارداد همان گروه است. کار دفتر یک پاسخ یکسان، خواندن عدد از قرارداد و ارجاع پرونده به بیمهگر است.
آخرین بهروزرسانی: ۲۶ آبان ۱۴۰۵.
پاسخهای دفترتان را یک بار بنویسید و به همهٔ بیمهشدگان گروه برسانید: شروع ۳۰ روز رایگان · پیامک گروهی در چتر بیمه
نظرات کاربران
۰ نظر