
سهشنبه ۲۶ آبان ۱۴۰۵، همزمان با نخستین روز هجدهمین نمایشگاه نظام مالی، ریسکنیوز سه گزارش پشت سر هم دربارهٔ اعتبارسنجی در صنعت بیمه منتشر کرد. علیرضا هادی، مدیرعامل بیمه تجارتنو، گفت تعهد شرکت بیمه «زمانی کامل میشود که حقبیمه مربوطه پرداخت شود» و «بخش عمدهای از نکولها مربوط به بیمهگذاران حقوقی است». فرامرز خجیر، عضو هیئتمدیرهٔ بیمه آسیا، هم گفت در بیمه برخلاف بانک «امکان مسدودسازی حساب مشتریان وجود ندارد» و برای همین «پیش از صدور بیمهنامه نیازمند اعتبارسنجی دقیق» هستند.
برای دفتر نمایندگیای که بیمهنامهٔ قسطی صادر میکند، بهویژه برای شرکتها، این حرفها یک سؤال عملی دارد: اعتبارسنجی بیمه گذار کار کیست و دفتر پیش از قسط دادن چه چیزی را میتواند و باید ببیند؟ این مقاله به همین میپردازد. چتر بیمه نرمافزار مدیریت دفتر نمایندگی است؛ نه بیمه میفروشد و نه اعتبارسنجی میکند.
سابقهٔ پرداخت هر بیمهگذار را پیش از قسط بعدی ببینید، نه بعد از برگشت چک: شروع ۳۰ روز رایگان
اعتبارسنجی در بیمه یعنی چه و دست چه کسی است؟
اعتبارسنجی یعنی ارزیابی رفتار مالی گذشتهٔ یک شخص برای پیشبینی رفتار آیندهاش. مصطفی رحیمیمقدم از شرکت اعتبارسنجی ایران، طبق همان گزارشهای ریسکنیوز، گفت این مدلها «در بخش بیمه برای ارزیابی درخواست خسارت» و در بانک برای مدیریت ریسک بازپرداخت به کار میروند.
شکل رسمی این کار میان شرکت بیمه و شرکت اعتبارسنجی است. نمونهٔ تازهاش تفاهمنامهٔ بیمه تجارتنو و شرکت اعتبارسنجی ایران است که دنیای بانک و بیمه در ۲۳ آبان ۱۴۰۵ به نقل از روابطعمومی گزارش کرد. طبق این گزارش، هدف تفاهمنامه «تبادل اطلاعات و دریافت گزارشهای اعتباری مشتریان» است، «در چارچوب قانون تأمین مالی تولید و زیرساختها و الزامات بانک مرکزی»، و اطلاعات بیمهگذاران «پس از اخذ رضایتنامه از مشتریان» وارد این فرایند میشود.
سه نتیجهٔ روشن برای دفتر از همین دو منبع بیرون میآید:
- اعتبارسنجی رسمی کار بیمهگر است، نه دفتر. اینکه شرکت بیمهٔ طرف قرارداد شما چنین سازوکاری دارد یا نه را از خود شرکت بپرسید.
- دفتر نمایندگی طرف این تفاهمنامهها نیست. از مشتری گزارش اعتباری نخواهید و جمع نکنید؛ گرفتن رضایتنامه و استعلام کار شرکت بیمه است.
- الزام تازهای در کار نیست. در این گزارشها از بخشنامه یا قاعدهای که اعتبارسنجی را پیش از صدور اجباری کند حرفی نیامده است؛ اینها دیدگاه مدیران شرکتهاست.
چرا نکول بیشتر از بیمهگذاران حقوقی است؟
به گفتهٔ مدیرعامل بیمه تجارتنو، دلیلش این است که حجم حقبیمهٔ حقوقیها «بزرگتر» است و «رفتار متفاوتی با اشخاص حقیقی دارند». او افزود بیمهنامهٔ اشخاص حقیقی را «میتوان به راحتی از طریق قانونی فسخ کرد»، ولی شرکتهای بیمه در برابر حقوقیها «ناچار به همراهی و مدارا» میشوند.
عضو هیئتمدیرهٔ بیمه آسیا هم در همان روز گفت در ترازنامهٔ شرکتهای بیمه «بخش مهمی از چالشهای مالی به مطالبات حقبیمه مربوط میشود» و نظام اعتبارسنجی میتواند در ساماندهی آن نقش داشته باشد. یعنی حقبیمهٔ وصولنشده فقط دغدغهٔ دفتر نیست؛ برای بیمهگر هم مسئلهٔ ترازنامه است.
منبع هیچ عدد یا درصدی برای نکول نداده است و ما هم عددی نمیآوریم. اما منطق حرف برای دفتر آشناست: وقتی یک شرکت با بیمهنامهٔ بزرگ و چند قسط از برنامه عقب میافتد، فشار پیگیری روی همان کارشناسی میافتد که قرارداد را بسته است. دفتر مشاور حقوقی نیست و فسخ یا هر اقدام قانونی تصمیم بیمهگر است؛ کاری که از دفتر برمیآید، تصمیم درست پیش از صدور و پیگیری منظم بعد از آن است.
پیش از قسط دادن، دفتر از پروندهٔ خودش چه ببیند
دفتر به سامانهٔ اعتبارسنجی دسترسی ندارد، اما یک منبع ارزشمند دارد: سابقهٔ همان بیمهگذار در خود دفتر. پیش از قبول یک بیمهنامهٔ قسطی تازه، این شش مورد را از پروندهٔ خودتان ببینید:
- سابقهٔ قسط: بیمهنامههای قسطی قبلی همین شخص یا شرکت کامل پرداخت شدهاند؟
- میانگین تأخیر: قسطها معمولاً سر موعد آمدهاند یا با چند روز فاصله؟
- چکهای قبلی: چکی از او برگشت خورده یا با تأخیر وصول شده است؟
- قولهای عملنشده: در یادداشتهای پیگیری، قول پرداختی هست که انجام نشده باشد؟
- مدرک ضمانتی: مدرک ضمانتی قبلی او کجاست و هنوز در دفتر است یا به شرکت رفته؟
- مسئول پیگیری: اگر قسط این بار عقب افتاد، از روز اول چه کسی پیگیر است؟
این فهرست جای اعتبارسنجی رسمی را نمیگیرد. فقط کمک میکند دفتر بر اساس تجربهٔ خودش با همین مشتری تصمیم بگیرد، نه بر اساس حدس یا رودربایستی. برای بیمهگذار تازهای که هیچ سابقهای در دفتر ندارد، همین «نداشتن سابقه» هم یک داده است و بهتر است در تصمیم پیشپرداخت دیده شود.
بیمهگذار حقوقی قسطی؛ سه تصمیم پیش از صدور
برای قرارداد قسطی با یک شرکت، سه تصمیم را پیش از صدور بگیرید و ثبت کنید، همه طبق دستورالعمل شرکت بیمهٔ طرف قرارداد:
۱. پیشپرداخت
چه مبلغی پیش از صدور دریافت میشود؟ اگر دستورالعمل شرکت بیمه برای این رشته حداقلی تعیین کرده، از آن کمتر نروید و هر استثنا را با نام تأییدکننده بنویسید.
۲. تعداد قسط
بیشتر بودن تعداد قسط یعنی دورهٔ طولانیتر ریسک. برای بیمهگذار حقوقی بیسابقه، تعداد قسط معمول قرارداد را بدون دلیل ثبتشده زیاد نکنید.
۳. ضمانت
نوع مدرک ضمانتی (مثلاً چک، یا هر مدرکی که شرکت بیمه میپذیرد) و جای نگهداری آن را همان روز صدور روشن کنید.
قاعدهٔ سادهای که بحثهای بعدی را کوتاه میکند: «یک تصمیم، یک یادداشت». هر استثنایی، مثلاً قسط بیشتر از معمول یا ضمانت کمتر، با نام کسی که تأییدش کرده در پروندهٔ همان بیمهگذار ثبت شود. اگر شش ماه بعد قسطها عقب افتاد، معلوم است چرا این شرایط داده شد و چه کسی باید پیگیری کند. روال کلی فروش قسطی ثالث و پیشپرداخت را در راهنمای فروش قسطی نوشتهایم.
بعد از صدور؛ تا قسط اول را ندیدید پرونده را نبندید
پرونده با صدور تمام نمیشود. قسط اول آزمون واقعی تصمیمی است که گرفتید. تا وقتی قسط اول وصول نشده، پرونده را در فهرست پیگیری نگه دارید و اگر تأخیر شروع شد، همان روز با مسئول پیگیری هماهنگ کنید، نه هفتهٔ بعد.
در قرارداد با شرکت، کسی که قرارداد را امضا میکند لزوماً همان کسی نیست که پرداخت را انجام میدهد. نام و شمارهٔ تماس مسئول مالی شرکت را همان روز صدور در پروندهٔ بیمهگذار بنویسید تا یادآوری قسط به آدم درست برسد. اگر قسط اول با تأخیر آمد، این را نشانهٔ کوچکی نگیرید: در یادداشت پرونده ثبتش کنید و پیش از قسط دوم یک تماس هماهنگی بگیرید، نه بعد از سررسید. اگر همان شرکت بیمهنامهٔ دیگری هم در دفتر دارد، پیش از تمدید آن نگاهی به همین سابقه بیندازید.
اگر تأخیر به معوق رسید، روال کاهش مطالبات را در کاهش مطالبات معوق و رفتار درست با چک برگشتی را در چک برگشتی بیمهگذار ببینید. نگهداری منظم مدارک هر پرونده هم در مدیریت مدارک دفتر آمده است.
جای چتر بیمه در این کار
اگر بیمهگذاران، بیمهنامهها و قسطها در پنل چتر ثبت باشند، سابقهای که در چکلیست بالا آمد در یک جا دیده میشود. پروندهٔ هر بیمهگذار نوع او (حقیقی، حقوقی یا اتباع)، وضعیت پرداخت و میانگین تأخیر را نشان میدهد و فهرست بیمهگذاران ستونهای «وضعیت پرداخت»، «معدل روز تأخیر» و «وضعیت مالی» دارد (پروندهٔ بیمهگذار).
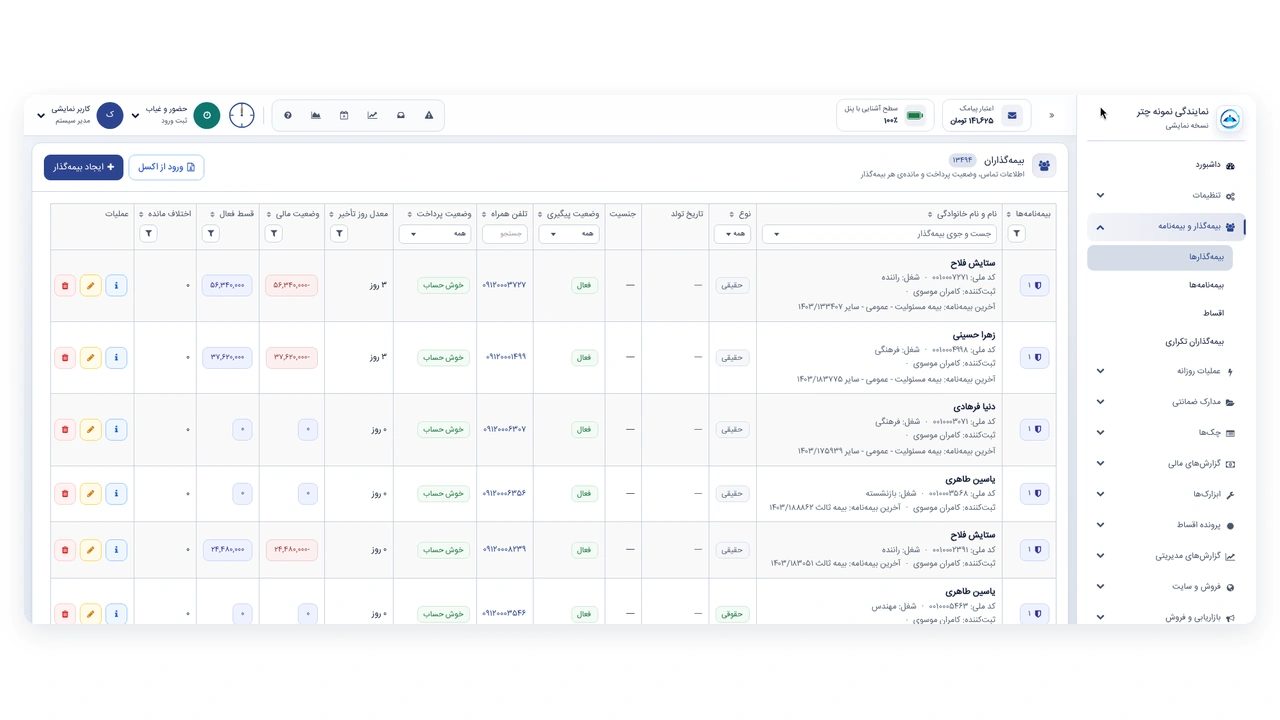
مدارک ضمانتی و چکها با وضعیت و جای نگهداریشان ثبت میشوند، از «موجود در دفتر» تا «در راه شرکت» (مدارک ضمانتی و چکها). برای قسطهای معوق، پیام پیگیری و تاریخچهٔ پیامهای هر قسط ثبت میشود (مدیریت اقساط). قواعد پیشپرداخت و تعداد قسط هم در قرارداد هر رشته تعریف میشود و هنگام صدور با همان قرارداد سنجیده میشود؛ تغییر آنها مجوز جدا میخواهد.
مرز کار را روشن بگوییم: چتر بیمه اعتبارسنجی نمیکند، به شرکت اعتبارسنجی یا سامانهٔ هیچ بیمهگری وصل نیست و امتیاز یا رتبهٔ اعتباری نمیسازد. فقط سابقهای را که خود دفتر ثبت کرده، مرتب جلوی چشم میگذارد. شروع ۳۰ روز رایگان
پرسشهای متداول
اعتبارسنجی بیمهگذار یعنی چه؟
ارزیابی سابقهٔ مالی مشتری پیش از قبول ریسک یا فروش قسطی. در شکل رسمی، شرکت بیمه با رضایت مشتری با شرکت اعتبارسنجی کار میکند؛ نمونهاش تفاهمنامهٔ بیمه تجارتنو و شرکت اعتبارسنجی ایران است که ۲۳ آبان ۱۴۰۵ گزارش شد.
آیا دفتر نمایندگی میتواند گزارش اعتباری مشتری را بگیرد؟
طبق آنچه از این تفاهمنامه منتشر شده، این سازوکار میان بیمهگر و شرکت اعتبارسنجی و با رضایتنامهٔ مشتری است و دفتر نمایندگی طرف آن نیست. دفتر سابقهٔ پرداخت همان مشتری در دفتر خودش را دارد.
نکول حقبیمه یعنی چه؟
پرداختنشدن حقبیمه یا قسط آن در موعد. به گفتهٔ مدیرعامل بیمه تجارتنو، بخش عمدهٔ نکولها مربوط به بیمهگذاران حقوقی است (ریسکنیوز، ۲۶ آبان ۱۴۰۵).
پیش از فروش قسطی به یک شرکت، دفتر چه ثبت کند؟
تصمیم پیشپرداخت، تعداد قسط و ضمانت طبق دستورالعمل شرکت بیمه، مدرک ضمانتی و مسئول پیگیری؛ همه در پروندهٔ همان بیمهگذار و هر استثنا با نام تأییدکننده.
جمعبندی: اعتبارسنجی رسمی کار بیمهگر و با رضایت مشتری است و در این گزارشها از الزام تازهای برای آن حرفی نیامده است. سهم دفتر نمایندگی این است که پیش از قسط دادن سابقهٔ خودش با همان مشتری را ببیند، برای بیمهگذار حقوقی پیشپرداخت و تعداد قسط و ضمانت را طبق دستورالعمل بیمهگر و پیش از صدور تعیین کند، و هر استثنا را با نام تأییدکننده بنویسد. شروع ۳۰ روز رایگان
نظرات کاربران
۰ نظر