
وقتی کارشناس صدور یک بیمهنامهٔ تازه را در دفتر ثبت میکند، چند انتخاب ساده جلوی اوست: این بیمهنامه کدام رشته است، با کدام شرایط فروخته شده و مشتری چطور میپردازد. این سه انتخاب ظاهراً جزئیاند، اما همهٔ گزارشهای بعدی دفتر روی آنها ساخته میشود؛ از جمع فروش هر رشته تا امتیاز کارشناسها و فهرست قسطها.
این مقاله این سه تعریف پایه را توضیح میدهد: رشته، قرارداد و روش وصول. هدف این است که مدیر دفتر بداند هر کدام چه معنایی دارد، چه چیزهایی در آن تعیین میشود و چرا بهتر است پیش از ثبت بیمهنامههای زیاد، یک بار با حوصله درست ساخته شوند.
چرا این سه تعریف پیش از هر ثبتی لازم است؟
فرض کنید دفتری بدون تعریف روشن شروع به کار کند. یک کارشناس بیمهٔ بدنه را «بدنه» مینویسد، دیگری «بدنه خودرو» و سومی «بدنهٔ ماشین». آخر ماه، وقتی مدیر میخواهد بداند دفتر چقدر بدنه فروخته، سه ردیف جدا میبیند که باید دستی با هم جمع شوند. همین ماجرا برای شرایط فروش و نحوهٔ پرداخت هم پیش میآید.
تعریف از پیش ساختهشده این مشکل را از ریشه حل میکند. کارشناس به جای نوشتن، از فهرست انتخاب میکند. هر انتخاب قواعد خودش را با خودش میآورد؛ مثلاً اینکه این بیمهنامه حداقل چه پیشپرداختی میخواهد یا چند قسط مجاز است. نتیجه این است که دادهٔ دفتر یکدست میماند و تصمیمهای تکراری هر بار از نو گرفته نمیشوند.
رشته؛ فهرست چیزهایی که دفتر میفروشد
رشته همان نوع بیمه است: ثالث، بدنه، آتشسوزی، درمان تکمیلی، مسئولیت، عمر و مانند اینها. فهرست رشتهها باید فهرست واقعی فروش دفتر باشد، نه فهرست همهٔ رشتههایی که در صنعت بیمه وجود دارد. چند ویژگی هر رشته ارزش فکر کردن دارد:
- فعال یا غیرفعال: رشتهای که دفتر فعلاً نمیفروشد را حذف نکنید؛ غیرفعالش کنید. اینطور سابقهٔ بیمهنامههای قدیمی آن رشته میماند، اما در فرم صدور تازه دیده نمیشود و فهرست کارشناس شلوغ نمیشود.
- ترتیب: رشتههای پرفروش را بالای فهرست بیاورید. کارشناسی که روزی دهها ثالث صادر میکند، نباید هر بار در فهرست پایین برود.
- کد فنآوران: اگر دفتر با شرکتهای خانوادهٔ فنآوران کار میکند، کد هر رشته در آن سیستم کنار رشته ثبت میشود تا ورود اطلاعات از فایلهای شرکت درست جفت شود.
- نیاز به خودرو: برای رشتههای خودرویی مشخص میشود که هنگام صدور، اطلاعات خودرو هم پرسیده شود.
- الحاقیه: برای رشتههایی که معمولاً الحاقیه دارند، ساخت خودکار الحاقیه هم در تعریف رشته تعیین میشود.
قرارداد؛ شرایط فروش هر رشته
یک رشته ممکن است با چند شرایط مختلف فروخته شود. مثلاً بیمهٔ درمان برای مشتری تکی یک شرایط دارد و برای کارکنان یک سازمان طرف قرارداد شرایطی دیگر. «قرارداد» در نرمافزار دفتر همین شرایط است و زیر هر رشته تعریف میشود. در قرارداد این موارد تعیین میشود:
- قاعدهٔ پیشپرداخت و تعداد قسط: اینکه برای این قرارداد حداقل چه پیشپرداختی لازم است و حداکثر چند قسط مجاز است. این مهمترین بخش قرارداد است، چون جلوی فروشهای قسطی خارج از سیاست دفتر را میگیرد.
- امتیاز رتبهبندی: هر قرارداد امتیازی دارد که در رتبهبندی کارشناسها حساب میشود. دفتر میتواند به فروشهایی که سختترند یا برایش ارزش بیشتری دارند، امتیاز بیشتری بدهد.
- ترتیب: مثل رشتهها، قراردادهای پرکاربرد بالاتر بیایند.
- کپی از رشتهٔ دیگر: اگر قراردادهای یک رشته شبیه رشتهٔ دیگری است، میشود آنها را کپی کرد و فقط تفاوتها را تغییر داد.
یک نکتهٔ عملی دربارهٔ امتیاز: امتیاز را با جلسهای کوتاه با کارشناسها تعیین کنید و دلیلش را بگویید. اگر کارشناسها ندانند چرا فروش یک قرارداد امتیاز بیشتری دارد، رتبهبندی را ناعادلانه میبینند. اگر بدانند، همان امتیاز جهت فروش دفتر را نشان میدهد.
یک مثال ساده از کنار هم گذاشتن سه تعریف
دفتری را در نظر بگیرید که بیمهٔ بدنه را به دو شکل میفروشد: به مشتریهای عادی و به کارکنان یک سازمان طرف قرارداد. رشته یکی است: بدنه. اما دو قرارداد دارد. قرارداد عادی ممکن است پیشپرداخت بیشتر و قسط کمتری مجاز بداند و قرارداد سازمانی شرایط دیگری داشته باشد. هر کدام هم امتیاز رتبهبندی خودش را دارد.
حالا کارشناس صدور هنگام ثبت، رشتهٔ بدنه و قرارداد مناسب را انتخاب میکند و روش وصول را هم برمیگزیند. اگر تعداد قسطی که وارد کرده با قرارداد نخواند، همان لحظه معلوم میشود، نه آخر ماه در جلسهٔ حسابداری. این همان فایدهٔ تعریف از پیش است: قاعده یک بار نوشته میشود و هر روز اجرا میشود.
روش وصول؛ پول این بیمهنامه چطور جمع میشود
روش وصول میگوید حق بیمه چطور دریافت میشود. سادهترین تقسیم، نقدی یا قسطی است، اما جزئیات بیشتری هم در آن تعیین میشود:
- نقدی یا قسطی: بیمهنامهٔ نقدی یکجا تسویه میشود و بیمهنامهٔ قسطی برنامهٔ پرداخت دارد.
- شیوهٔ ساخت قسط: برای روش قسطی مشخص میشود قسطها چطور ساخته شوند، تا کارشناس هر بار آنها را دستی حساب نکند.
- متن پیشفرض مدرک: متنی که برای مدرک ضمانتی این روش بهطور پیشفرض میآید.
- حق بیمهٔ صفر: برای مواردی که بیمهنامه یا الحاقیه حق بیمه ندارد.
- طرح بدون دریافت اولیه: برای طرحهایی که در لحظهٔ صدور مبلغی دریافت نمیشود.
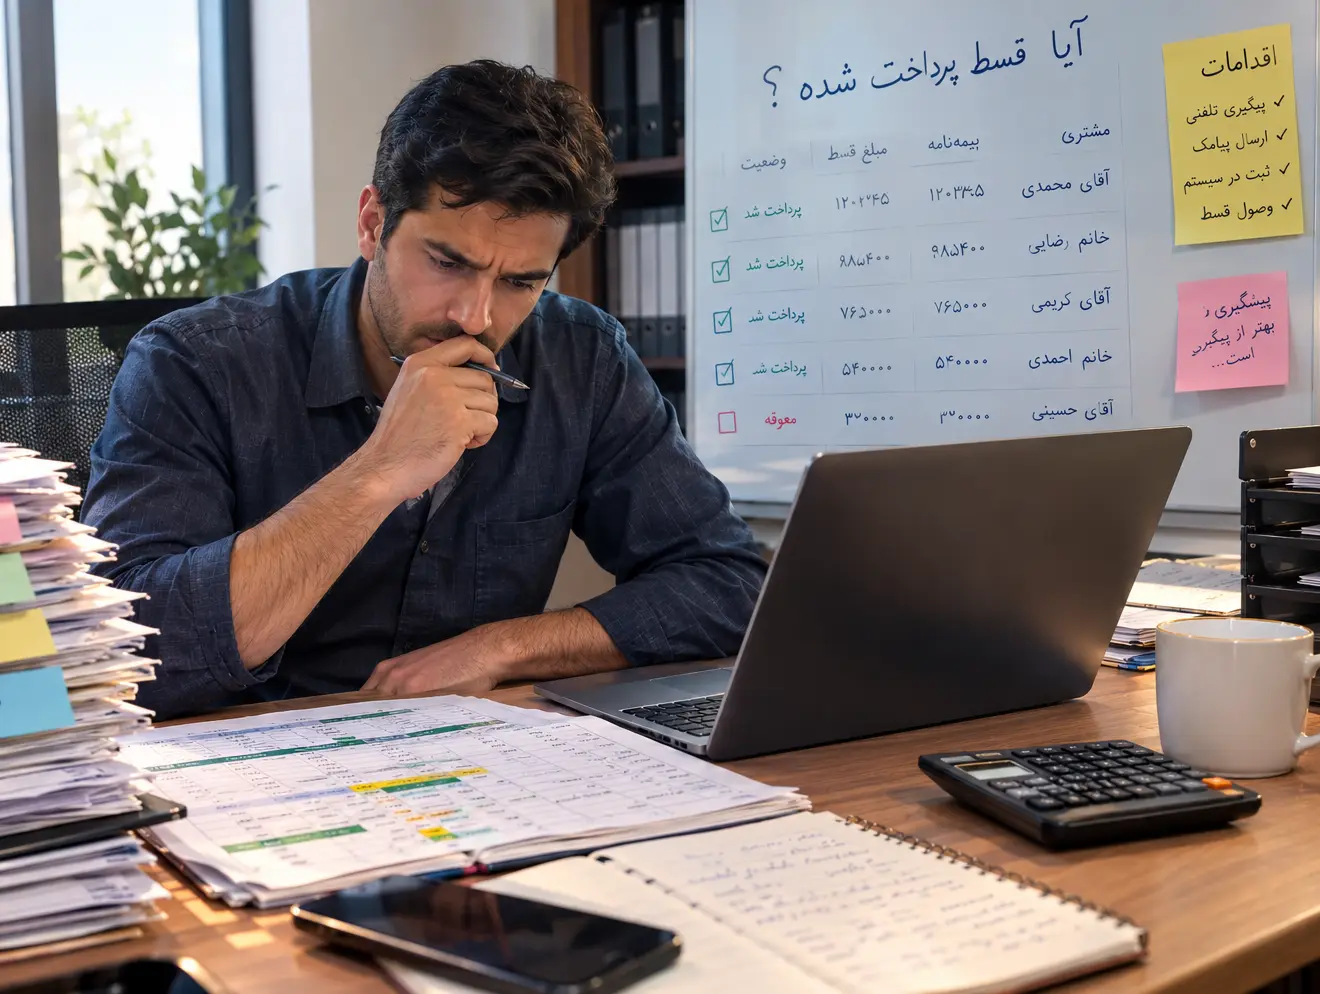
تعریف درست روش وصول، فهرست اقساط دفتر را از روز اول قابل اعتماد میکند. اگر بیمهنامهٔ قسطی با روش نقدی ثبت شود، قسطهایش هیچجا دیده نمیشوند و پیگیریشان به حافظهٔ آدمها میماند.
رشته، قرارداد و روش وصول در چتر بیمه
چتر بیمه نرمافزار دفتر نمایندگی است، یک پنل ابری روی مرورگر. این سه تعریف در آن بخش جدا دارند و شرحشان در صفحهٔ رشته و قرارداد بیمه در چتر بیمه آمده است. خلاصهٔ آنچه در پنل هست:
- رشته: فعال یا غیرفعال، ترتیب، کد فنآوران، نیاز به خودرو و ساخت خودکار الحاقیه.
- قرارداد هر رشته: ترتیب، کپی از رشتهٔ دیگر، امتیاز رتبهبندی و قواعد پیشپرداخت و تعداد قسط.
- روش وصول: نقدی یا قسطی، شیوهٔ ساخت قسط، متن پیشفرض مدرک، حق بیمهٔ صفر و طرح بدون دریافت اولیه.
- جای امضا روی PDF: برای امضای بیمهنامه، جای امضا روی فایل PDF تعیین میشود.
- ورود دستهای از چتر: لازم نیست همهچیز از صفر ساخته شود؛ تعریفها را میشود دستهای از چتر آورد و بعد با شرایط دفتر تطبیق داد.
برای ثبت خود بیمهنامه بر پایهٔ این تعریفها، مقالهٔ ثبت بیمهنامه در دفتر بیمه را ببینید. همهٔ امکانات در صفحهٔ امکانات است.
پرسشهای متداول
رشته در نرمافزار دفتر نمایندگی بیمه یعنی چه؟
نوع بیمهای که دفتر میفروشد، مثل ثالث، بدنه، آتشسوزی یا درمان. فهرست رشتهها باید فهرست واقعی فروش دفتر باشد.
فرق رشته و قرارداد چیست؟
رشته نوع بیمه است و قرارداد شرایط فروش آن رشته؛ مثل قاعدهٔ پیشپرداخت، تعداد قسط مجاز و امتیاز رتبهبندی.
رشتهای که دیگر نمیفروشیم را حذف کنیم؟
بهتر است غیرفعالش کنید. سابقهٔ بیمهنامههای قدیمی میماند و رشته در فرم صدور تازه دیده نمیشود.
امتیاز رتبهبندی قرارداد به چه کار میآید؟
هر فروش با امتیاز قراردادش در رتبهبندی کارشناسها حساب میشود و دفتر میتواند فروشهای مهمتر را پررنگتر کند.
روش وصول چه چیزهایی را تعیین میکند؟
نقدی یا قسطی بودن، شیوهٔ ساخت قسط، متن پیشفرض مدرک و حالتهایی مثل حق بیمهٔ صفر یا طرح بدون دریافت اولیه.
رشته، قرارداد و روش وصول ستونهای دادهٔ دفترند. یک بار با حوصله بسازیدشان تا هر بیمهنامهٔ بعدی، خودش درست ثبت شود.
نظرات کاربران
۰ نظر