
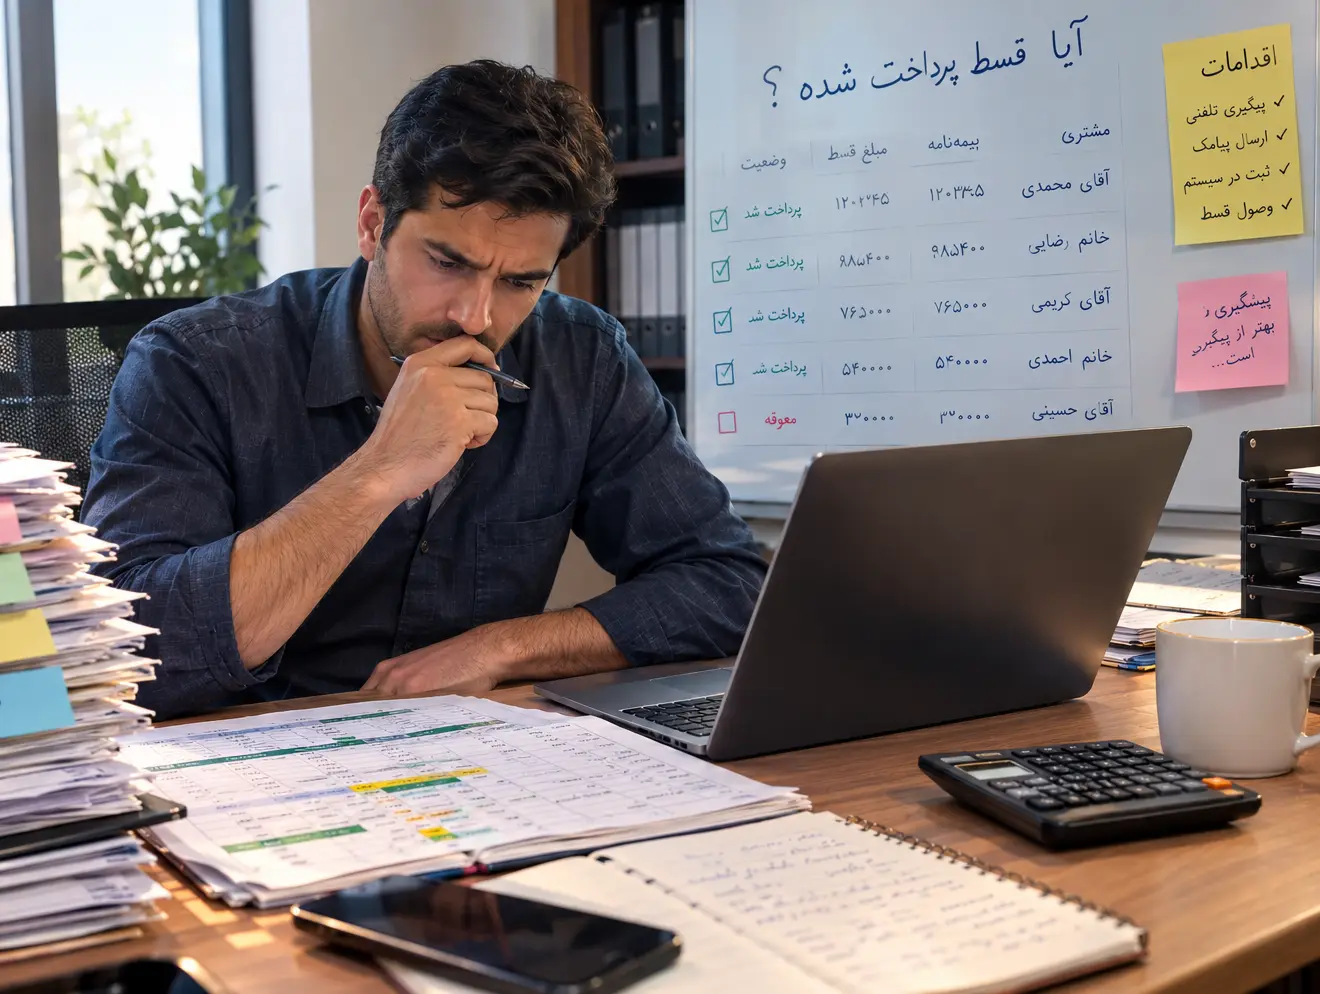
صبح کاری دفتر شروع شده است؛ یک مشتری درباره تمدید تماس میگیرد، مشتری دیگری رسید پرداخت میفرستد و کارشناس فروش دنبال یادداشت تماس دیروز میگردد. اگر اطلاعات بین اکسل، دفتر کاغذی و پیامرسان پخش باشد، مدیر بهسختی میتواند پاسخ دهد: امروز کدام تمدید، کدام بدهی و کدام فرصت فروش باید در اولویت باشد؟
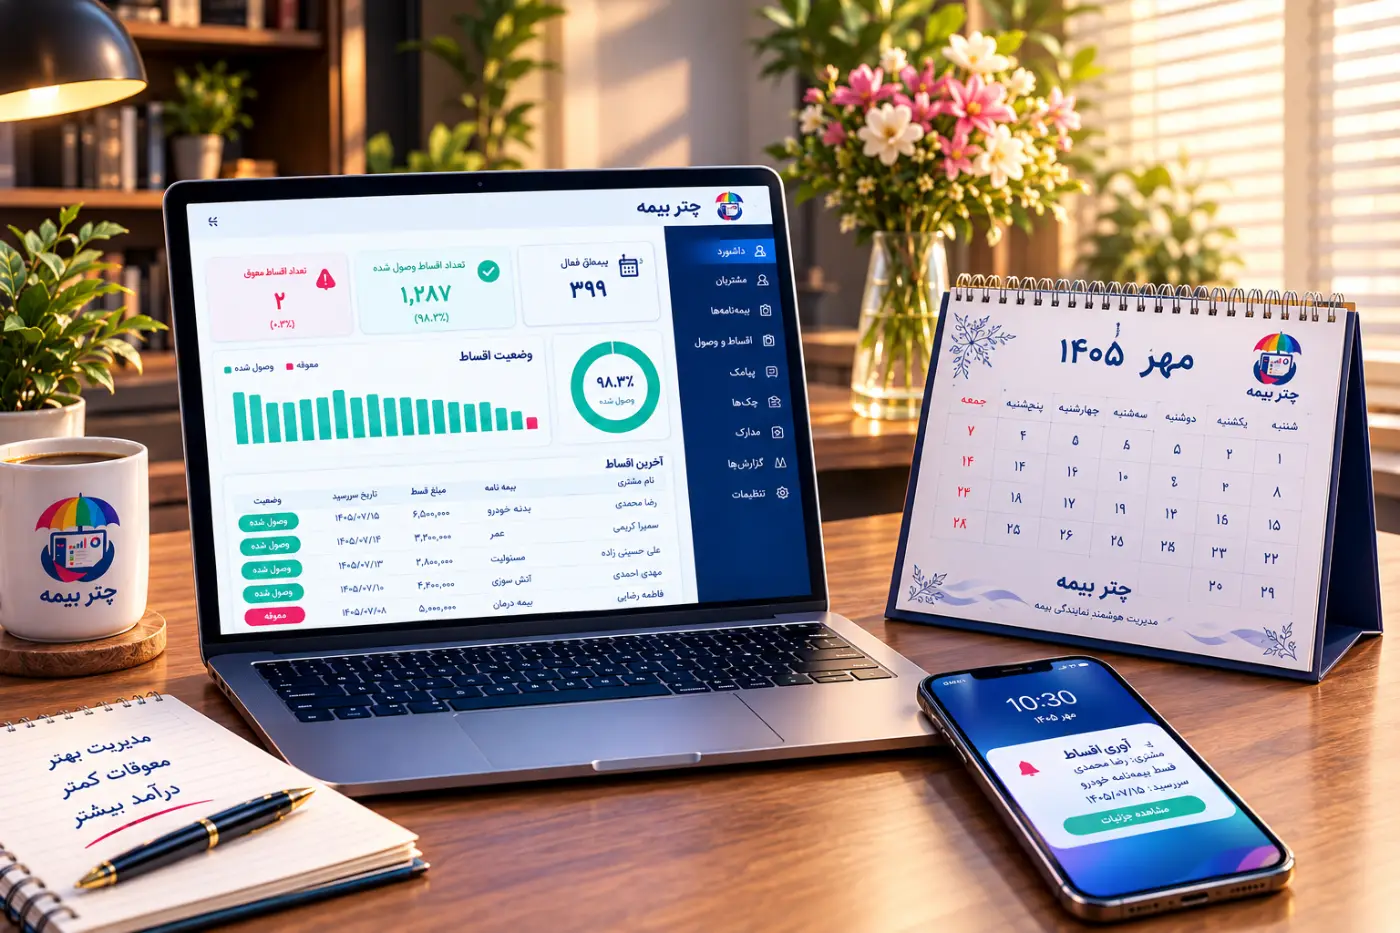
چتر بیمه، سامانه ابری مدیریت دفاتر بیمه است؛ نرمافزاری برای مدیریت مشتری، بیمهنامه، قسط، وصول، پیامک، چک، صندوق و گزارش. ارزش چنین سامانهای فقط ثبت اطلاعات نیست؛ فراهمکردن مبنایی مشترک برای پیگیری و تصمیمگیری است. افزایش فروش و کاهش معوقات نیز نتیجه تضمینشده نصب نرمافزار نیست؛ باید فرآیند مناسبی اجرا شود و نتیجه آن اندازهگیری شود.
مشکل اصلی: اطلاعات داریم، اما اقدام بعدی مشخص نیست
نرمافزار مدیریت نمایندگی بیمه باید اطلاعات مشتری و بیمهنامه را به کار روزانه قابل پیگیری متصل کند. اگر کارشناس نام مشتری را ببیند، اما نداند موضوع تماس چیست و پیگیری قبلی به کجا رسیده، داشتن بانک اطلاعاتی بهتنهایی مشکل دفتر را حل نمیکند.
CRM یا مدیریت ارتباط با مشتری، برای نگهداری اطلاعات و سابقه ارتباط مفید است. کافیبودن آن برای نمایندگی به امکانات و نحوه پیادهسازی بستگی دارد: آیا تاریخ پایان بیمهنامه، سررسید قسط، وصول و مدارک ضمانتی هم به همان پرونده متصلاند؟ معیار انتخاب، نام نرمافزار نیست؛ پوشش فرآیند واقعی دفتر است.
نقطه شروع، پرونده واحد مشتری و طرفحساب است. پیش از انتقال روش کاری دفتر به سامانه، برای هر مشتری هویت مشخصی تعریف کنید و پروندههای تکراری را بررسی کنید. شماره تماس مشترک اعضای خانواده، بهتنهایی دلیل یکیبودن دو مشتری نیست.
- مشخصات پایه: نام، شناسه معتبر متناسب با شخص حقیقی یا حقوقی و شماره تماس بررسیشده.
- موضوع پیگیری: تمدید، قسط، دریافت مدرک یا بررسی یک نیاز بیمهای جدید.
- مسئول و موعد: نام فرد پاسخگو و تاریخ اقدام بعدی؛ حتی اگر تقسیم کار فعلاً با تصمیم مدیر انجام شود.
- نتیجه قابل استفاده: بهجای «تماس گرفته شد» بنویسید «مشتری درخواست کرد پنجشنبه برای بررسی پیشنهاد تماس بگیریم».
«پروندهای که موضوع، مسئول و موعد پیگیری ندارد، هنوز به کار روزانه تبدیل نشده است.»
فروش بیشتر از مشتریان فعلی؛ تمدید و پیشنهاد متناسب
برای استفاده بهتر از مشتریان فعلی، دو مسیر را جدا کنید: حفظ تمدیدها و شناسایی نیاز جدید. در مسیر اول، موعد مشخص است؛ در مسیر دوم، باید نیاز مشتری بررسی شود. مخلوطکردن این دو در یک فهرست عمومی باعث میشود کارهای فوری زیر حجم تماسهای کماولویت پنهان شوند.
برای تمدید، زمانبندی قابل اجرا بسازید
قوانین تمدید در بخش پیامک خودکار و گزارش ارسال میتوانند مبنای یادآوری باشند. اما دریافت پیامک به معنی تمدید نیست و ارسال پیام نیز جای ثبت نتیجه مذاکره را نمیگیرد. یک الگوی پیشنهادی برای شروع، یادآوری ۱۴ روز پیش از پایان، تماس با موارد بیپاسخ ۷ روز پیش از پایان و بررسی نهایی ۲ روز پیش از پایان است. این فاصلهها را با رشته بیمه، زمان لازم برای آمادهکردن پیشنهاد و ظرفیت تیم تنظیم کنید.
تمدید نزدیک
تاریخ پایان را بررسی کنید؛ اگر تمدید قبلاً ثبت شده، مشتری را از پیگیری تکراری خارج کنید.
نیاز به گفتوگو
برای مشتری بیپاسخ یا مردد، مسئول تماس و زمان پیگیری بعدی مشخص کنید.
فرصت مکمل
پیش از پیشنهاد محصول، نیاز و پوششهای فعلی مشتری را بررسی کنید.
بازاریابی مجدد را با یک گروه مشخص آغاز کنید
بازاریابی مجدد یعنی بازگشت هدفمند به مشتریان و ارتباطهای قبلی، نه ارسال یک پیشنهاد یکسان به کل بانک اطلاعاتی. بخش بازاریابی مجدد از بیمهگذاران فعلی برای ایجاد سرنخهای جدید از همین ارتباطها در نظر گرفته شده است. سرنخ نیز صرفاً یک فرصت احتمالی است؛ تا زمانی که نیاز و تمایل مشتری روشن نشده، نباید آن را فروش قطعی حساب کرد.
برای مثال، میتوانید با ۳۰ مشتری دارای بیمه خودرو شروع کنید و در گفتوگو، نیاز احتمالی آنها به پوشش منزل را بررسی کنید؛ نه اینکه صرف داشتن خودرو را نشانه نیاز قطعی بدانید. اگر ۱۲ نفر پاسخ دهند، ۵ نفر درخواست پیشنهاد کنند و ۲ نفر خرید کنند، سه عدد جدا دارید: پاسخگویی ۴۰ درصد، درخواست پیشنهاد حدود ۱۷ درصد و تبدیل به خرید حدود ۷ درصد از کل ۳۰ مشتری. این اعداد فرضیاند و فقط روش سنجش را نشان میدهند.
- گروه هدف را با دلیل مشخص انتخاب کنید؛ «همه مشتریان قدیمی» تعریف کافی نیست.
- برای هر تماس، موضوع روشن و پیشنهاد متناسب آماده کنید.
- درخواست عدم دریافت پیام یا تماس بازاریابی را رعایت کنید.
- علت نخریدن را ثبت کنید تا پیگیری بعدی تکرار همان پیشنهاد نامناسب نباشد.
کاهش معوقات؛ از یادآوری تا تطبیق پرداخت
کاهش معوقات به فهرست بدهکاران، اولویت پیگیری و ثبت درست وصول نیاز دارد؛ پیامک فقط یکی از ابزارهاست. در کارتابل اقساط و وصول روزانه، پیگیری معوق، تماس، پیامک و ثبت سابقه در یک صفحه قرار میگیرد. مدیر باید در کنار استفاده از این ابزار، قواعد کاری دفتر را نیز مشخص کند.
هر روز ابتدا پرداختهای تازه را با اقساط تطبیق دهید، سپس فهرست معوق را مبنای تماس قرار دهید. رسید ارسالی مشتری را با دریافت وجه و ثبت وصول اشتباه نگیرید؛ در پرداخت آنلاین نیز وضعیت تراکنش باید بررسی شود. تماس مطالبه با مشتریای که پرداختش هنوز در دفتر ثبت نشده، هم وقت تیم را میگیرد و هم به اعتماد او آسیب میزند.
- مبلغ و سن بدهی: بدهیهای ۱ تا ۷ روزه، ۸ تا ۳۰ روزه و بیش از ۳۰ روز را جدا بررسی کنید؛ این بازهها پیشنهادیاند.
- وعده پرداخت: مبلغ و تاریخ وعده را دقیق ثبت کنید. وعده پرداخت، وصول محسوب نمیشود.
- مسئول پیگیری: یک نفر پاسخگو باشد تا چند کارشناس همزمان با مشتری تماس نگیرند.
- علت تأخیر: اختلاف حساب، فراموشی و مشکل نقدینگی به اقدام یکسان نیاز ندارند.
- مدارک و چک: وضعیت سند ضمانتی را جدا از وضعیت تسویه نگه دارید؛ وجود چک به معنی وصول وجه نیست.
یک مثال فرضی: دفتر در ابتدای ماه ۱۰۰ میلیون تومان معوق دارد. طی ماه ۲۵ میلیون تومان از همان بدهیها وصول میشود و ۱۵ میلیون تومان بدهی تازه به معوقات اضافه میشود. اگر اصلاح یا حذف دیگری در کار نباشد، مانده پایان ماه ۹۰ میلیون تومان است. بنابراین نرخ وصول معوقات ابتدای ماه ۲۵ درصد است، اما مانده کل فقط ۱۰ درصد کاهش یافته است. این دو شاخص را بهجای یکدیگر گزارش نکنید.
نکته: پیش از اجرای گسترده یادآوری اقساط، آن را روی یک گروه محدود آزمایش کنید و مبلغ، تاریخ سررسید، شماره تماس و توقف پیگیری پس از ثبت وصول را کنترل کنید.
مدیر چه شاخصهایی را برای فروش و وصول بررسی کند؟
برای سنجش نتیجه، تعداد تماس کافی نیست؛ باید خروجی تماس و مبنای محاسبه مشخص باشد. بخش گزارشهای عملکرد نمایندگی مبنای بررسی دادههای ثبتشده است. هر شاخصی که مستقیماً در گزارش موجود نیست، باید با داده معتبر و تعریف ثابت محاسبه شود؛ وجود همه شاخصهای زیر را در یک داشبورد آماده فرض نکنید.
- پوشش پیگیری تمدید: تعداد بیمهنامههای دارای پیگیری ثبتشده، تقسیم بر کل بیمهنامههای مشمول تمدید در همان دوره.
- نرخ تمدید: تعداد بیمهنامههای تمدیدشده، تقسیم بر بیمهنامههای مشمول تمدید همان گروه. موارد خارج از دامنه را با دلیل مشخص جدا کنید.
- نرخ تبدیل فرصت: فرصتهای منتهی به صدور، تقسیم بر فرصتهای واجد شرایط یک گروه مشخص؛ زمان کافی برای تصمیم مشتری در نظر بگیرید.
- وصول معوقات ابتدای دوره: مبلغ وصولشده از بدهیهای موجود در ابتدای دوره، تقسیم بر مبلغ همان بدهیها.
- مانده و سن معوقات: مبلغ کل بدهی سررسیدگذشته و توزیع آن در بازههای تأخیر؛ کاهش یک عدد نباید افزایش بدهیهای قدیمی را پنهان کند.
فرض کنید دفتر ۳۰۰۰ مشتری دارد، اما فقط ۲۰۰ بیمهنامه در ماه جاری مشمول تمدید است. اگر ۴۰ مورد از این ۲۰۰ بیمهنامه پیگیری نشده باشد، شکاف پیگیری ۲۰ درصد است؛ نه ۲۰ درصد از کل مشتریان و نه ۴۰ فروش قطعی ازدسترفته. اگر ۱۴۰ مورد تمدید شود، نرخ تمدید این گروه ۷۰ درصد است. این مثال فرضی نشان میدهد انتخاب مخرج درست، چقدر بر تصمیم مدیر اثر دارد.
برای ارزیابی کارکنان نیز حجم کار و ترکیب پروندهها را لحاظ کنید. کارشناسی که بیشتر با بدهیهای قدیمی یا مشتریان بیپاسخ سروکار دارد، لزوماً با تعداد فروش کمتر ضعیفتر نیست. هفتهای یک جلسه کوتاه برگزار کنید و سه موضوع را بررسی کنید: کارهای عقبافتاده، علت فرصتهای ازدسترفته و اقدام اصلاحی هفته بعد.
برنامه 30 روزه برای اجرای آزمایشی در دفتر
آزمایش را با یک فرآیند محدود شروع کنید و از روز اول معیار موفقیت داشته باشید. دوره آزمایش رایگان چتر بیمه 30 روز است. لازم نیست در این مدت تمام روشهای دفتر را تغییر دهید؛ یک رشته بیمه و یک گروه محدود از مشتریان، برای بررسی کیفیت داده و کاربرد روزانه مناسبتر است.
- روزهای ۱ تا ۷؛ آمادهسازی: اطلاعات نمونه را بررسی کنید، پروندههای تکراری را شناسایی کنید و نرخ تمدید یا مانده معوق فعلی را ثبت کنید. روش ورود اطلاعات و امکان انتقال دادههای دفتر را پیش از انتقال گسترده بررسی کنید.
- روزهای ۸ تا ۱۴؛ اجرای محدود: مسئول پیگیری را مشخص کنید، متن و زمان یادآوری را بیازمایید و نتیجه تماسها را با الگوی مشترک ثبت کنید.
- روزهای ۱۵ تا ۲۱؛ اصلاح: شمارههای نامعتبر، پیامهای ناموفق، پیگیریهای تکراری و پرداختهای ثبتنشده را بررسی کنید.
- روزهای ۲۲ تا 30؛ تصمیم: پوشش پیگیری، تمدید و وصول گروه آزمایشی را بررسی کنید و درباره گسترش فرآیند تصمیم بگیرید.
پیش از خرید، تعداد کاربران موردنیاز و شیوه دسترسی کارکنان را مشخص کنید. پلنها شامل تککاربره، دو کاربره، سه کاربره، پنج کاربره و نامحدود هستند. در بررسی تعرفهها و پلنهای چتر بیمه، انتخاب را بر اساس کار واقعی دفتر انجام دهید، نه صرفاً تعداد کل کارکنان.
قابلیتهایی مانند اتصال مستقیم به سامانه شرکتهای بیمه، ورود خودکار اطلاعات، تخصیص خودکار پیگیریها، سایت اختصاصی یا پرتال جامع بیمهگذار را بدون تأیید در ارزیابی لحاظ نکنید. برای هر قابلیت ضروری، بخواهید یک سناریوی واقعی دفتر شما نمایش داده شود؛ مثلاً ثبت قسط، یادآوری، پرداخت و مشاهده نتیجه در گزارش.
در پایان 30 روز، ممکن است برخی فرصتها هنوز به سرانجام نرسیده باشند. این دوره برای سنجش نظم پیگیری و کیفیت اجرا مفید است، اما بهتنهایی اثبات نمیکند که تغییر فروش فقط ناشی از نرمافزار بوده است. فصل فروش، ترکیب رشتهها و عملکرد تیم نیز بر نتیجه اثر میگذارند.
پرسشهای متداول مدیران نمایندگی
نرمافزار مدیریت نمایندگی بیمه چه کاری انجام میدهد؟
اطلاعات مشتری، بیمهنامه، اقساط، وصول و سوابق مرتبط را متمرکز میکند تا پیگیری و گزارشگیری منظمتر شود. برای انتخاب، مسیر یک پرونده واقعی را از ثبت اطلاعات تا تمدید یا وصول بررسی کنید.
آیا چتر بیمه افزایش فروش و کاهش معوقات را تضمین میکند؟
خیر. چتر بیمه ابزار مدیریت مشتری، بازاریابی مجدد، یادآوری و وصول را فراهم میکند؛ نتیجه به کیفیت اطلاعات، اجرای پیگیری و عملکرد تیم بستگی دارد. پیش از شروع، شاخص و گروه آزمایشی مشخص کنید.
آیا نرمافزار جای کارشناس فروش را میگیرد؟
خیر. نرمافزار به نظم اطلاعات و یادآوری کمک میکند، اما تشخیص نیاز، توضیح پوششها و مذاکره همچنان بر عهده کارشناس است. زمان آزادشده را به گفتوگوهای مؤثر اختصاص دهید.
ابری بودن چتر بیمه چه معنایی دارد؟
چتر بیمه بهصورت سامانه ابری ارائه میشود، نه صرفاً نرمافزار نصبشده روی یک رایانه دفتر. پیش از استفاده، شرایط دسترسی، نگهداری داده، پشتیبانگیری و سطح مجوز کاربران را بررسی کنید؛ ابری بودن بهتنهایی پاسخ همه پرسشهای امنیتی نیست.
جمعبندی سریع
- پرونده مشتری را به موضوع، مسئول و موعد پیگیری متصل کنید.
- تمدید و فروش مکمل را جدا مدیریت کنید؛ پیشنهاد جدید باید بر اساس نیاز مشتری باشد.
- پیش از تماس وصول، پرداختهای تازه را تطبیق دهید و وعده پرداخت را وصول حساب نکنید.
- نرخ تمدید و وصول را با گروه مشخص و مخرج ثابت بسنجید.
- در آزمایش 30 روزه، یک فرآیند محدود را اجرا کنید و سپس درباره گسترش آن تصمیم بگیرید.
نظرات کاربران
۰ نظر